


Catatan: Artikel ini merupakan opini pribadi penulis dan tidak mencerminkan pandangan Redaksi CNBCIndonesia.com
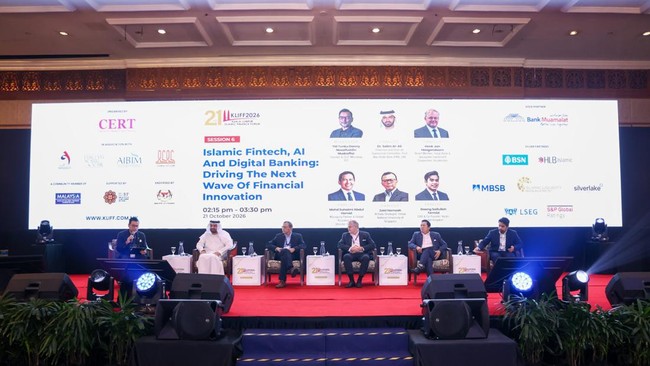
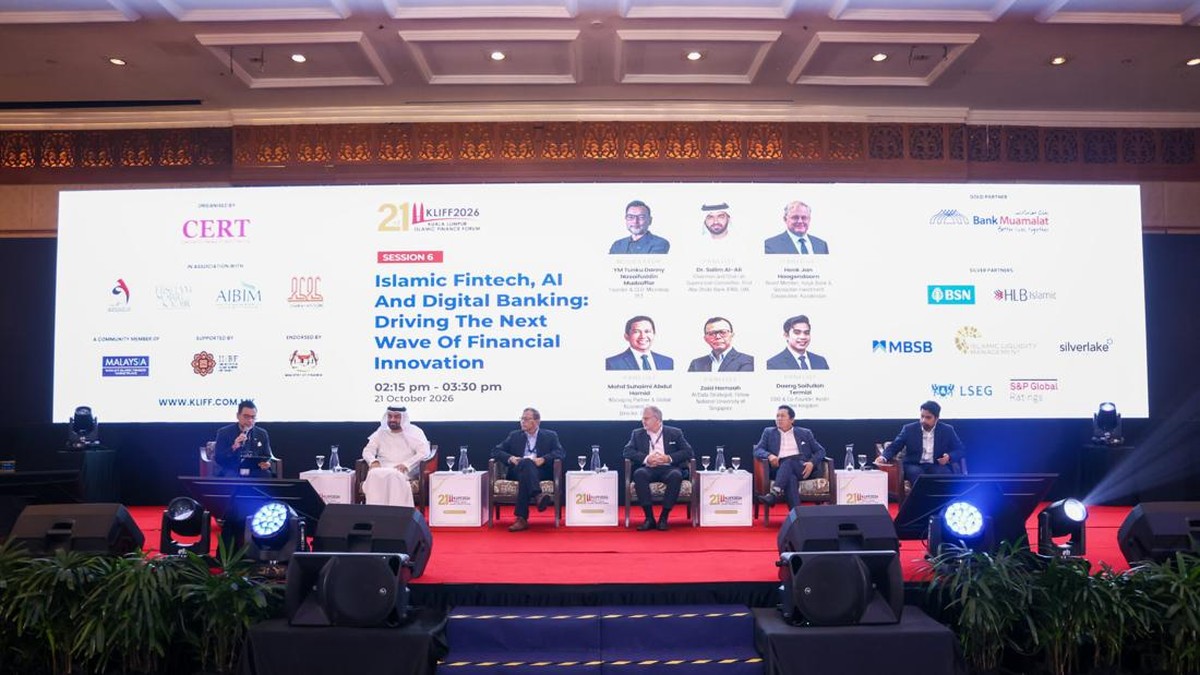
Suatu kehormatan bagi saya saat diundang untuk mendampingi Dr. Nurhastuty Kesumo Wardhani selaku Board Member Institute of Halal Investing Indonesia sebagai pembicara di perhelatan Seminar Keuangan Syariah Internasional atau Kuala Lumpur International Islamic Finance Forum (KLIFF) 2026 yang berlangsung pada tanggal 20-22 Oktober 2026 di Kuala Lumpur, Malaysia.
Acara ini menyisakan sebuah refleksi mendalam bagi masa depan ekonomi syariah global, khususnya bagi Indonesia. Di tengah riuhnya narasi mengenai potensi besar industri halal dan keuangan syariah, forum tersebut justru menyoroti sebuah ironi besar: kedua ekosistem raksasa ini masih berjalan di jalurnya masing-masing secara paralel tanpa integrasi struktural yang kuat.
Bagi Indonesia, yang kerap didengungkan sebagai negara dengan populasi Muslim terbesar di dunia, dinamika yang dibahas dalam forum internasional tersebut bukan sekadar wacana luar negeri. Ini adalah alarm sekaligus bahan pembelajaran strategis yang sangat berharga untuk membenahi fundamental ekonomi umat di akar rumput.
Kesenjangan Adopsi dan Tantangan Rantai Pasok
Salah satu data mengejutkan yang diungkap dalam KLIFF 2026 adalah rendahnya adopsi keuangan syariah oleh industri halal di Malaysia yang baru menyentuh angka 12 persen. Angka ini menjadi cerminan bahwa sertifikasi produk halal belum otomatis mendorong pelaku usaha untuk menggunakan fasilitas perbankan syariah maupun produk takaful (asuransi syariah).
Kesenjangan ini terjadi karena regulasi yang ada masih menempatkan kepatuhan syariah sebatas pada produk dan layanan (product–level compliance), bukan pada tataran institusi secara menyeluruh (entity–level compliance).
Kondisi global pun tidak jauh berbeda. Saat ini, sekitar 70 persen hingga 80 persen perdagangan halal internasional justru dikuasai oleh negara-negara non-Muslim seperti China, Brasil, India, dan Amerika Serikat.
Ketergantungan yang tinggi ini membawa risiko besar bagi stabilitas ketahanan produk halal umat Muslim. Oleh karena itu, para pakar dalam forum tersebut menegaskan pentingnya gerakan agresif untuk mengeliminasi unsur riba dari seluruh ujung rantai pasok industri halal global melalui optimalisasi lembaga keuangan syariah.
Potret Krusial dan Hambatan UMKM Indonesia
Sebagai salah satu pembicara yang mewakili Indonesia, Dr. Nurhastuty memberikan pemaparan komprehensif mengenai realita yang dihadapi Indonesia. Beliau menggarisbawahi bahwa Indonesia memiliki keunggulan kompetitif yang luar biasa pada sektor makanan halal, modest fashion (busana muslim), pariwisata ramah muslim, farmasi, hingga kosmetik.
Fenomena industri modest fashion Indonesia merupakan contoh sukses bagaimana kekuatan digitalisasi dan media sosial mampu membawa produk lokal menembus pasar regional Asia Tenggara, bahkan mulai berani mengambil risiko untuk tampil di ajang mode global bergengsi di Amerika Serikat. Namun, di balik catatan impresif tersebut, Dr. Nurhastuty mengidentifikasi adanya lingkaran setan menahun yang menjerat pelaku UMKM sebagai motor penggerak utama industri halal di Indonesia.
Hambatan utama tersebut berakar pada keterbatasan akses modal finansial dan kelemahan manajemen bisnis. Pihak perbankan syariah kerap kali ragu untuk mengucurkan pembiayaan komersial kepada pelaku wirausaha mikro.
Masalahnya bukan karena ketiadaan likuiditas, melainkan karena sebagian besar UMKM halal di Indonesia belum memiliki laporan keuangan yang rapi dan tata kelola bisnis yang bankable. Akibat ketidakcocokan (mismatch) ini, potensi ekonomi wirausahawan Muslim lokal kita kerap kali jalan di tempat.
Peta Jalan Strategis Menuju Sinergi Global
Untuk memutus hambatan struktural tersebut, forum KLIFF 2026 memformulasikan beberapa langkah taktis yang sangat relevan untuk diadopsi oleh para pemangku kebijakan dan pelaku industri keuangan di Indonesia:
Pertama, Penerapan Model Perbankan Transformatif. Beliau menyarankan perbankan syariah di Indonesia mengadopsi komitmen dari praktik perbankan di China. Ketika memberikan pembiayaan, bank tidak sekadar melepas modal berupa uang, tetapi juga mewajibkan pengusaha untuk mempelajari manajemen finansial yang baru. Melalui pengawasan dan pembinaan kontinu selama periode tertentu, kapasitas administratif pelaku usaha ikut naik kelas seiring dengan pertumbuhan bisnis mereka.
Kedua, Optimalisasi Pembiayaan Berbagi Risiko (Equity Financing). Perbankan syariah harus mulai berani menggeser fokus dari skema pembiayaan berbasis utang (debt–based finance) ke arah pembiayaan bagi hasil yang murni syariah, seperti akad Musharakah dan Mudarabah. Langkah ini perlu diperkuat dengan membangun platform ekosistem investasi halal regional guna mempertemukan pelaku UMKM lokal dengan investor institusional maupun family business di kawasan ASEAN.
Ketiga, Integrasi Rantai Pasok Finansial End-to-End. Lembaga keuangan syariah harus menghilangkan ego sektoral dan mulai membangun departemen khusus yang mendampingi pengusaha sejak tahap audit sertifikasi halal hingga fasilitasi pemasaran dan permodalan.
Selain pembiayaan komersial, instrumen keuangan sosial Islam seperti zakat dan wakaf harus didorong sebagai katalisator. Zakat produktif jangan hanya diberikan sebagai hibah mati, melainkan diolah untuk membentuk riwayat kredit (credit history) bagi komunitas yang belum terjangkau bank (underbanked). Sementara itu, pemanfaatan aset tanah wakaf yang belum produktif dapat dioptimalisasi untuk sektor pertanian penopang bahan baku industri halal.
Keempat, Penyelarasan dengan Indikator Keberlanjutan (Sustainable Development Goals / SDGs). Pola pikir praktisi industri halal harus diperluas. Kepatuhan syariah tidak boleh berhenti pada aspek keagamaan normatif (Halalan), tetapi harus mencakup kebaikan universal (Toyyiban).
Proses bisnis industri halal wajib diselaraskan dengan Tujuan Pembangunan Berkelanjutan (SDGs), seperti jaminan ruang kerja yang aman, perlindungan lingkungan, dan pemberian upah yang adil bagi pekerja. Dengan cara ini, produk halal Indonesia akan memiliki daya tawar yang tinggi dan lebih mudah diterima oleh pasar internasional secara luas.
Kesimpulan
Pesan penutup yang digaungkan di akhir forum KLIFF 2026 menjadi refleksi yang tajam bagi kita semua: Industri halal saat ini sedang menunggu perbankan syariah datang menjemput, sementara perbankan syariah cenderung pasif menunggu industri halal mengajukan dana.
(miq/miq)







Leave a comment