- Pasar keuangan RI ditutup beragam Rupiah dan SBN melemah sementara IHSG menguat.
- Wall Street ambruk berjamaah
- Mundurnya Wakil Presiden Gibran, PPI AS, dan pertumbuhan ekonomi EU menjadi penggerak utama pasar pada hari ini.
Jakarta, CNBC Indonesia – Pasar keuangan Indonesia berakhir beragam pada perdagangan kemarin, Kamis (11/11/2026). Pasar keuangan dibayangi dinamika politik di dalam negeri serta menguatnya dolar Amerika Serikat (AS) di tengah potensi kenaikan suku bunga the Fed.
Sentimen hari ini masih dibayangi oleh mundurnya Wakil Presiden Gibran Rakabuming Raka, dan juga ketidakpastian geopolitik di Timur Tengah hingga saat ini.
Pasar keuangan Indonesia diperkirakan tertekan pada perdagangan hari ini akibat beberapa rangkaian berita buruk yang bermunculan yang bisa mengguncang pasar.
Selengkapnya mengenai proyeksi pasar hari ini bisa dibaca pada halaman 3 artikel ini.
Indeks Harga Saham Gabungan (IHSG) mengakhiri perdagangan Kamis (12/11/2026) dengan penguatan. Indeks ditutup di level 5.250,90, naik 135,86 poin atau 2,66%.
Penguatan ini terjadi di tengah pengunduran diri Wakil Presiden Gibran Rakabuming Raka dan hasil tinjauan indeks MSCI.
Pada awal perdagangan, IHSG dibuka di 5.119,53 dan terus bergerak di zona hijau sepanjang hari. Indeks lalu menutup hari tepat di level tertingginya, 5.250,90. Volume transaksi mencapai 392,52 juta lot dengan nilai Rp11,09 triliun.
Berdasarkan data Refinitiv, sektor pendukung indeks kemarin yaitu energy dengan kenaikan 4,02%, kemudian consumer cyclicals 2,26%, consumer non-cyclicals 2,12%, technology 1,97%, dan financials 1,91%.
Saham-saham penggerak IHSG antara lain PT Bank Rakyat Indonesia (Persero) Tbk. (BBRI), PT Bank Mandiri (Persero) Tbk. (BMRI), PT Bank Central Asia Tbk. (BBCA), PT Telkom Indonesia (Persero) Tbk. (TLKM), dan PT Astra International Tbk. (ASII).
Sementara, saham penahan gerak indeks kemarin yaitu PT Barito Pacific Tbk. (BRPT), PT XLSmart Telecom Sejahtera Tbk. (EXCL), PT Merdeka Copper Gold Tbk. (MDKA), PT Merdeka Gold Resources Tbk. (EMAS), dan PT Pantai Indah Kapuk Dua Tbk. (PANI).
Dari sisi aktivitas, volume perdagangan kemarin mencapai 413,07 juta lot dengan nilai transaksi Rp12,00 triliun serta frekuensi sebesar 1,50 juta kali transaksi. Sebanyak 496 saham menguat, 115 melemah dan 105 stagnan.
Investor asing terpantau di all market bursa mengalami net foreign inflow sebesar Rp443,53 miliar sementara di pasar reguler tercatat juga mengalami net foreign inflow sebesar Rp 510,51 miliar.
Sehingga apabila dijumlah dalam kurun waktu year to date atau sejak awal tahun 2026, all market terpantau mengalami net foreign outflow sebesar Rp 96,99 triliun sementara di reguler juga terpantau net outflow sebesar Rp 126,43 triliun.
Pasar keuangan Indonesia kemarin, Kamis (12/11/2026) mencermati kombinasi perkembangan politik domestik, perubahan komposisi indeks saham, serta sejumlah rilis ekonomi global.
Pengajuan pengunduran diri Wakil Presiden Gibran Rakabuming Raka menjadi peristiwa nasiolan yang mendapat perhatian utama para pelaku pasar.
Hasil review MSCI yang diumumkan pagi ini, membawa perubahan pada sejumlah saham Indonesia. Dua saham keluar dari MSCI Global Standard, yakni Barito Pacific (BRPT) dan Bumi Resources Minerals (BRMS). Namun, BRMS berpindah ke Small Cap, sedangkan BRPT tidak tercatat sebagai penambahan pada kelompok tersebut.
Dari MSCI Small Cap, tujuh saham dikeluarkan, yakni PT Avia Avian Tbk (AVIA), PT Ciputra Development Tbk (CTRA), PT Dayamitra Telekomunikasi Tbk (MTEL), PT Elang Mahkota Teknologi Tbk (EMTK), PT Jasa Marga (Persero) Tbk (JSMR), PT Rukun Raharja Tbk (RAJA), dan PT Solusi Sinergi Digital Tbk (WIFI).
Sementara itu, satu-satunya penambahan saham Indonesia pada kelompok ini adalah PT Bumi Resources Minerals Tbk (BRMS) melalui perpindahan dari MSCI Standard. Dengan demikian, delapan saham keluar dari cakupan gabungan MSCI Standard dan Small Cap, sementara BRMS tetap menjadi konstituen melalui kelompok Small Cap.
Selain itu, pengumuman daftar terbaru saham berkepemilikan terkonsentrasi tinggi serta pembentukan Danareksa Investment Management turut menjadi sorotan.
Lanjut ke pasar mata uang, rupiah kembali mengakhiri perdagangan dengan pelemahan terhadap dolar Amerika Serikat (AS) pada Kamis (12/11/2026).
Tekanan berlanjut di tengah penguatan dolar global serta ketidakpastian dari dalam negeri.
Merujuk data Refinitiv, rupiah ditutup melemah 0,47% ke posisi Rp18.225/US$, dibandingkan penutupan Rabu (11/11/2026) di Rp18.140/US$. Posisi tersebut menjadi rekor penutupan terlemah rupiah sepanjang masa.
Pelemahan sudah terlihat sejak pembukaan perdagangan, ketika rupiah dibuka turun 0,22% ke level Rp18.180/US$. Tekanan kemudian semakin besar hingga rupiah sempat menyentuh Rp18.255/US$.
Menjelang penutupan, rupiah berhasil memangkas pelemahannya sebesar 30 poin dari posisi terlemah kemarin. Meski demikian, mata uang Garuda tetap berakhir 45 poin lebih lemah dibandingkan pembukaan.
Sementara itu, indeks dolar AS (DXY), yang mengukur kekuatan greenback terhadap enam mata uang utama dunia, pada pukul 15.00 WIB terpantau menguat 0,10% ke posisi 103,014. Kenaikan tersebut melanjutkan lonjakan sebesar 0,66% pada penutupan perdagangan sebelumnya.
Penguatan indeks dolar AS masih menjadi tekanan utama bagi rupiah. Dolar kembali diburu pelaku pasar seiring meningkatnya ekspektasi kenaikan suku bunga bank sentral AS (The Federal Reserve/The Fed) di Desember mendatang.
Ekspektasi tersebut menguat setelah data inflasi AS pada Oktober melampaui perkiraan, disertai pernyataan sejumlah pejabat The Fed yang masih mendukung kebijakan moneter ketat.
Prospek bunga yang lebih tinggi meningkatkan daya tarik aset berdenominasi dolar AS. Kondisi tersebut dapat membatasi aliran dana menuju negara berkembang sekaligus menambah tekanan terhadap rupiah.
Lanjut ke pasar obligasi, imbal hasil Surat Berharga Negara (SBN) tenor 10 tahun terpantau mengalami kenaikan pada perdagangan kemarin ke level 7,630% dari hari sebelumnya di level 7,551%.
Hal ini mengindikasikan bahwa pasar obligasi tersebut lebih didominasi oleh aksi penjualan ketimbang dengan investor yang melakukan aksi pembelian di pasar sekunder pada perdagangan kemarin.
Dari pasar saham AS, bursa Wall Street ambruk berjamaah pada perdagangan Kamis atau Jumat dini hari waktu Indonesia.
Indeks Nasdaq Composite melemah pada perdagangan Kamis, seiring investor mencermati mundurnya CEO Nvidia Jensen Huang serta prospek konflik di Timur Tengah.
Indeks Nasdaq yang didominasi saham teknologi turun 0,39% dan ditutup di level 25.366,09. Sementara itu, indeks Dow Jones Industrial Average terkoreksi 189,40 poin atau 0,36% ke posisi 52.297,09. Adapun indeks S&P 500 melemah 0,35% dan berakhir di level 7.592,40.
Saham Nvidia anjlok lebih dari 4% hingga menyentuh level terendah dalam 52 minggu, setelah perusahaan mengumumkan pengunduran diri Jensen Huang dan menunjuk CFO Colette Kress sebagai CEO sementara.
Pengunduran diri ini terjadi setelah Huang dikabarkan menjalin hubungan asmara dengan seseorang yang diduga merupakan mata-mata China.
Meski saham Nvidia ditutup melemah, tekanan jual sebenarnya telah mereda cukup signifikan dibandingkan awal perdagangan. Sebelumnya, saham perusahaan tersebut sempat anjlok hingga dua digit setelah pengumuman tersebut.
Investor mulai mengalihkan dana ke perusahaan pesaing Nvidia, terutama Advanced Micro Devices (AMD) dan Broadcom, yang masing-masing menguat lebih dari 5%. Perusahaan teknologi berskala besar seperti Alphabet, yang merupakan salah satu pembeli utama chip Nvidia sekaligus pemain penting dalam reli saham kecerdasan buatan (AI), juga naik hampir 2%.
“Ini merupakan peluang emas bagi Amazon, Google, AMD, Broadcom, OpenAI, dan Anthropic, yang tengah merekrut para ahli chip untuk membantu mereka merancang chip sendiri,” ujar Jed Ellerbroek, manajer portofolio di Argent Capital Management, kepada CNBC International.
Ia menambahkan, nasib Nvidia sebagai sebuah perusahaan merupakan satu hal, tetapi revolusi AI jauh lebih besar dari itu.
“Jika Nvidia kehilangan pamornya dan chip mereka tidak lagi menjadi yang terbaik, sementara chip AMD atau Google lebih unggul, maka konsumen akan beralih dan membeli produk mereka. Permintaan terhadap chip tidak akan menurun,” katanya.
Sentimen pasar semakin tertekan setelah harga minyak naik menyusul pernyataan Presiden Amerika Serikat (AS) Donald Trump melalui unggahan di Truth Social.
“Kita tidak membutuhkan kesepakatan dengan Iran. Masa-masa itu sudah lama berlalu,” tulis Trump.
Kontrak berjangka minyak mentah AS jenis West Texas Intermediate (WTI) naik 2,55% dan ditutup di US$88,74 per barel. Sementara itu, kontrak berjangka minyak mentah Brent menguat 3,3% ke US$95,82 per barel.
Perkembangan politik domestik akan menjadi salah satu perhatian utama pasar keuangan Indonesia hari ini, Jumat (13/11/2026), setelah Gibran Rakabuming Raka menyerahkan surat pengunduran diri sebagai wakil presiden kemarin.
Investor juga akan mencermati langkah reformasi pasar modal serta penguatan transaksi rupiah dan renminbi. Dari luar negeri, kenaikan inflasi produsen Jepang dan bertambahnya klaim pengangguran Amerika Serikat (AS) menjadi bahan pertimbangan pasar sebelum rilis penyaluran kredit China, pertumbuhan ekonomi zona euro, serta inflasi produsen AS hari ini.
1. Pengunduran Diri Gibran Rakabuming Raka
Ketua MPR Ahmad Muzani kemarin menerima surat pengunduran diri Gibran Rakabuming Raka sebagai wakil presiden. Menurut Muzani, Gibran meminta agar surat tersebut segera diproses melalui mekanisme kelembagaan.
Muzani menyatakan MPR memiliki waktu selambat-lambatnya 60 hari untuk mendapatkan wakil presiden definitif pengganti Gibran. Perhatian kini beralih pada tahapan pengisian jabatan serta perkembangan resmi dari pemerintah dan parlemen.
Hari ini, MPR dijadwalkan menggelar rapat gabungan yang melibatkan pimpinan fraksi dan kelompok DPD untuk membahas tindak lanjut pengunduran diri tersebut.
Bagi pasar keuangan, kepastian proses kelembagaan dan kesinambungan kebijakan menjadi faktor yang perlu dicermati.
Perkembangan keduanya berpotensi memengaruhi persepsi risiko politik, kepercayaan investor, serta keputusan penempatan dana pada aset keuangan Indonesia.
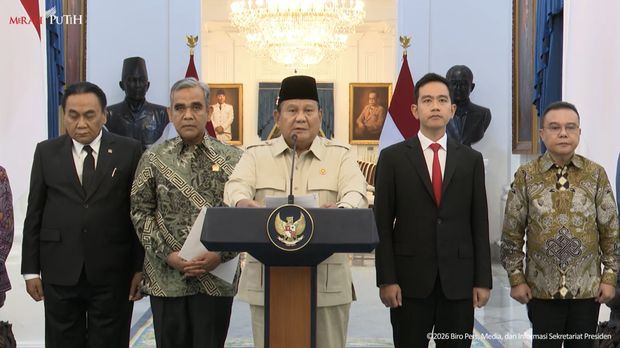
 Presiden Prabowo Subianto saat menyampaikan Keterangan Pers Presiden Prabowo, Istana Merdeka, Jakarta, Kamis (12/11/2026). (Tangkapan Layar Youtube/Sekretariat Presiden)
|
2. Inflasi Produsen Jepang Oktober 2026
Dari Jepang, indeks harga produsen yang dirilis kemarin menunjukkan kenaikan 7,1% secara tahunan. Angka tersebut meningkat dari 6,8% pada September dan melampaui konsensus sebesar 6,5%.
Secara bulanan, harga produsen naik 0,7%, juga lebih tinggi daripada perkiraan kenaikan 0,3%. Realisasi tersebut menunjukkan tekanan biaya di tingkat hulu kembali meningkat, terutama pada sejumlah kelompok barang seperti energi dan bahan kimia.
Perkembangan ini menjadi perhatian karena kenaikan biaya produksi berpotensi diteruskan kepada konsumen.
Hasil tersebut menambah bahan pertimbangan pasar mengenai arah kebijakan Bank of Japan, pergerakan yen, serta tekanan terhadap margin perusahaan apabila kenaikan biaya sulit diimbangi peningkatan harga jual.
3. Klaim Pengangguran Awal AS Pekan Berakhir 7 November 2026
Klaim pengangguran awal AS mencapai 200.000 pada pekan yang berakhir pada 7 November 2026. Angka tersebut meningkat dari 191.000 pada pekan sebelumnya setelah revisi dan melampaui konsensus sebesar 195.000.
Kenaikan pengajuan tunjangan menunjukkan bertambahnya pekerja yang kehilangan pekerjaan dibandingkan pekan sebelumnya.
Namun, klaim lanjutan turun menjadi 1,697 juta dari 1,717 juta, sehingga perkembangan ketenagakerjaan masih perlu dibaca secara menyeluruh.
Investor akan mencermati apakah kenaikan klaim awal berlanjut atau hanya merupakan fluktuasi mingguan. Perubahan penilaian terhadap ketahanan pasar tenaga kerja dapat memengaruhi ekspektasi kebijakan The Fed, imbal hasil obligasi pemerintah AS, dan pergerakan dolar.
4. Penyaluran Kredit China Oktober 2026
Memasuki agenda hari ini, China dijadwalkan merilis penyaluran kredit baru dalam yuan sekitar pukul 16.00 WIB. Konsensus memperkirakan kredit baru mencapai CNY20 miliar, dibandingkan CNY1,08 triliun pada September.
Perbedaan bulanan yang besar tersebut perlu dibaca dengan mempertimbangkan pola musiman penyaluran kredit. Pasar akan menilai apakah realisasi mencerminkan lemahnya permintaan pembiayaan rumah tangga dan perusahaan atau masih menunjukkan dukungan terhadap aktivitas ekonomi.
Data kredit menjadi perhatian karena menggambarkan penyaluran pembiayaan melalui perbankan.
Hasil yang jauh berbeda dari perkiraan dapat memengaruhi penilaian terhadap momentum ekonomi China, dengan implikasi terhadap permintaan komoditas dan prospek perdagangan kawasan, termasuk Indonesia.
5. Pertumbuhan Ekonomi Zona Euro Kuartal III-2026
Zona euro dijadwalkan merilis estimasi kedua pertumbuhan ekonomi kuartal III pada hari ini pukul 17.00 WIB. Konsensus memperkirakan pertumbuhan tetap sebesar 1,3% secara tahunan dan 0,4% secara kuartalan, sesuai estimasi awal.
Sebagai pembanding, ekonomi kawasan tumbuh 1,2% secara tahunan dan 0,6% secara kuartalan pada kuartal sebelumnya. Dengan demikian, perkiraan saat ini menunjukkan pertumbuhan tahunan menguat, sementara laju ekspansi antarkuartal melambat.
Perhatian pasar tertuju pada kemungkinan revisi terhadap estimasi awal. Perubahan angka pertumbuhan dapat memengaruhi penilaian mengenai ketahanan ekonomi kawasan di tengah tekanan biaya yang dihadapi pelaku usaha dan rumah tangga.
Hasilnya juga menjadi pertimbangan dalam membaca ruang kebijakan European Central Bank.
6. Inflasi Produsen AS Oktober 2026
Pada malam hari, AS akan merilis indeks harga produsen Oktober pukul 20.30 WIB. Konsensus memperkirakan inflasi produsen tahunan meningkat menjadi 6,6%, dibandingkan 6,3% pada September.
Secara bulanan, kenaikan harga diperkirakan melambat menjadi 0,4% dari 1,3%. Sementara itu, inflasi produsen inti yang mengecualikan pangan dan energi diperkirakan tetap 5% secara tahunan, dengan kenaikan bulanan melambat menjadi 0,3% dari 0,7%.
Kombinasi tersebut menunjukkan perlambatan kenaikan bulanan belum tentu langsung menurunkan laju inflasi tahunan. Realisasi di atas konsensus berpotensi memperkuat kekhawatiran terhadap tekanan harga yang bertahan, sedangkan hasil lebih rendah dapat meredakan sebagian kekhawatiran tersebut.
Respons pasar akan bergantung pada komposisi kenaikan harga dan implikasinya terhadap kebijakan The Fed, terutama melalui pergerakan dolar dan imbal hasil obligasi AS.
7. Bank Kliring Renminbi Indonesia
Dari dalam negeri, Bank Indonesia kemarin meluncurkan implementasi bank kliring renminbi untuk memperkuat ekosistem transaksi rupiah dan yuan. Bank of China (Hong Kong) Limited Cabang Jakarta menjalankan peran tersebut, didukung kerja sama dengan 12 bank Appointed Cross Currency Dealer.
Fasilitas ini ditujukan untuk memperluas ketersediaan likuiditas renminbi, meningkatkan efisiensi penyelesaian transaksi, serta mendukung penggunaan mata uang lokal dalam perdagangan dan investasi Indonesia-China.
Pada Januari-September 2026, transaksi mata uang lokal bilateral mencapai ekuivalen US$43,89 miliar, melampaui US$13,19 miliar sepanjang 2025. Pangsa Indonesia-China mencapai 83,49% dari total transaksi mata uang lokal Indonesia.
Bagi rupiah, perluasan fasilitas tersebut diharapkan membantu diversifikasi kebutuhan valuta asing dan mengurangi ketergantungan pada dolar dalam transaksi bilateral. Dampaknya akan bergantung pada pemanfaatan fasilitas oleh perbankan dan pelaku usaha.
7. Reformasi Pasar Modal Indonesia
Pemerintah bersama otoritas dan pelaku pasar modal menyiapkan tiga agenda utama untuk mempercepat reformasi bursa Indonesia. Langkah ini ditujukan untuk meningkatkan kualitas pasar modal, memperkuat kepercayaan investor, dan mendongkrak valuasi emiten.
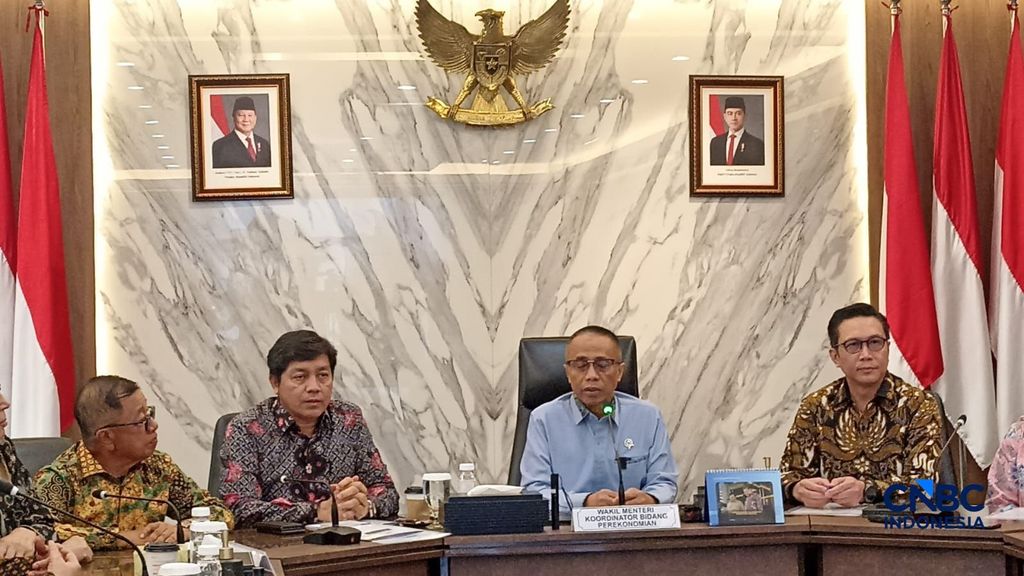
Wakil Menteri Koordinator Bidang Perekonomian Dradjad Hari Wibowo mengatakan, tiga agenda tersebut meliputi peningkatan valuasi emiten (valuing up), percepatan penegakan aturan (enforcement), serta penguatan edukasi investor.
Salah satu fokus pemerintah adalah mendorong peningkatan nilai perusahaan melalui perbaikan kebijakan ekonomi riil, mulai dari perpajakan, bea masuk, hingga energi hijau.
Wamenko Dradjad Wibowo memimpin Rapat Penyelarasan Inisiatif Strategis Terkait Perkembangan Industri Pasar Modal, Kamis (12/11/2026). (CNBC Indonesia/Robertus) Foto: CNBC Indonesia/Robertus)
|
Selain itu, pemerintah ingin mempercepat penindakan pelanggaran pasar modal dengan mengacu pada praktik negara lain. Dradjad juga menilai komunikasi publik terkait pengawasan bursa perlu diperkuat.
Agenda ketiga adalah meningkatkan literasi dan perlindungan investor. Pemerintah mencatat sekitar 15% penduduk usia produktif telah masuk ke pasar keuangan sehingga perlindungan aset masyarakat semakin penting.
Sementara itu, Direktur Utama BEI Jeffrey Hendrik menegaskan reformasi tidak hanya ditujukan untuk menjawab perhatian penyedia indeks global seperti MSCI, tetapi juga meningkatkan kualitas pasar modal secara menyeluruh.
Menurutnya, pendalaman pasar perlu didukung peningkatan investor asing dan institusi domestik, penambahan free float, serta kehadiran instrumen investasi berkualitas.
Pemerintah bersama BEI dan OJK memastikan reformasi akan dilakukan secara berkelanjutan untuk memperkuat daya saing pasar modal Indonesia.
8. Obligasi Korporasi RI Anjlok 12,75%, Bunga Makin Mahal
Penerbitan surat utang korporasi di Indonesia melambat sepanjang 2026. Tingginya biaya pendanaan dan persaingan dengan instrumen investasi lain menjadi tantangan bagi perusahaan yang mencari pendanaan melalui pasar obligasi.
PT Pemeringkat Efek Indonesia (PEFINDO) mencatat penerbitan surat utang korporasi mencapai Rp139,6 triliun hingga September 2026, turun 12,75% dibandingkan periode yang sama tahun lalu.
Rating Director PEFINDO Hendro Utomo mengatakan, kenaikan biaya dana menjadi salah satu penyebab perlambatan tersebut. Persaingan dengan Surat Berharga Negara (SBN) dan SRBI juga semakin ketat karena menawarkan imbal hasil menarik.
Rata-rata kupon obligasi berperingkat AAA dengan tenor tiga tahun, misalnya, naik dari sekitar 5,5% pada akhir 2025 menjadi 7,5% pada paruh kedua 2026.
Kondisi ini membuat perusahaan semakin memilih tenor pendek. Porsi penerbitan obligasi bertenor satu tahun meningkat dari 22% pada 2025 menjadi 34% per September 2026. Sebaliknya, porsi tenor lima tahun turun menjadi 23,7%.
Dari sisi peringkat, dominasi obligasi AAA juga menyusut. Porsinya turun dari 58% pada 2025 menjadi 41% pada September 2026.
Adapun berdasarkan penggunaan dana, penerbitan obligasi masih didominasi kebutuhan modal kerja sebesar 52% dan refinancing 28%. Sementara itu, porsi untuk investasi meningkat dari 8% menjadi 19%.
Menurut Hendro, perubahan tersebut menunjukkan sebagian perusahaan masih memanfaatkan pasar obligasi untuk ekspansi usaha meskipun biaya pendanaan meningkat.
9. APBN KiTa
Menteri Keuangan Suahasil Nazara akan menggelar konferensi pers APBN KiTa untuk membeberkan realisasi belanja hingga penerimaan sampai akhir Oktober 2026.
Menarik disimak sejauh mana belanja pemerintah hingga 10 bulan tahun ini, seberapa besar pendapatan hingga realisasi penerbitan utang.
Berikut sejumlah agenda dan rilis data yang terjadwal untuk hari ini:
-
Monthly Economic Diplomatic Breakfast yang akan dilaksanakan di Graha Sawala, Gedung Ali Wardhana, Kemenko Perekonomian, Jakarta Pusat. Narasumber: Menko Ekon, Menteri PKP, dan Ketua Umum Kadin Indonesia
-
Konferensi Pers APBN KiTa Edisi November 2026 yang akan diselenggarakan di Aula Djuanda, Gedung Djuanda I, Kementerian Keuangan, Jakarta Pusat
-
Ngopi Bareng Direktur Pengendalian Ekosistem Digital dan Sesditjen Pengawasan Ruang Digital di Press Room Kementerian Komdigi, Jakarta Pusat.
-
PPI YoY AS Oktober 2026.
-
PPI MoM AS Oktober 2026.
-
PPI inti YoY AS Oktober 2026.
-
PPI inti MoM AS Oktober 2026.
-
Inflasi YoY final Prancis Oktober 2026.
-
Inflasi MoM final Prancis Oktober 2026.
-
Inflasi YoY final Spanyol Oktober 2026.
-
Inflasi YoY Rusia Oktober 2026.
-
Neraca perdagangan Zona Euro September 2026.
-
Pertumbuhan PDB QoQ estimasi kedua Zona Euro kuartal III 2026.
-
Pertumbuhan PDB YoY estimasi kedua Zona Euro kuartal III 2026.
-
Neraca transaksi berjalan awal China kuartal III 2026.
-
Retail Sales YoY Brasil September 2026.
-
Retail Sales MoM Brasil September 2026.
Berikut sejumlah agenda emiten di dalam negeri pada hari ini:
-
PT Centratama Telekomunikasi Indonesia Tbk (CENT) – Pemberitahuan rencana RUPS.
-
PT Adhi Commuter Properti Tbk (ADCP) – Pemberitahuan rencana RUPS.
-
PT Adhi Karya (Persero) Tbk (ADHI) – Pemberitahuan rencana RUPS.
-
PT Cisadane Sawit Raya Tbk (CSRA) – Tanggal pembayaran dividen tunai interim.
-
PT Indonesia Fibreboard Industry Tbk (IFII) – Tanggal DPS dividen tunai interim.
-
PT Midi Utama Indonesia Tbk (MIDI) – Tanggal DPS dividen tunai interim.
-
PT Mark Dynamics Indonesia Tbk (MARK) – Tanggal ex dividen tunai interim.
-
PT Adi Sarana Armada Tbk (ASSA) – Tanggal ex dividen tunai interim.
-
PT Sinar Mas Agro Resources and Technology Tbk (SMAR) – Tanggal ex dividen tunai interim.
-
PT Nusantara Infrastructure Tbk (META) – Tanggal DPS dividen tunai interim.
-
PT Ashmore Asset Management Indonesia Tbk (AMOR) – Tanggal ex dividen tunai.
Berikut sejumlah indikator perekonomian nasional:
–
Sanggahan: Artikel ini adalah produk jurnalistik berupa pandangan CNBC Indonesia Research. Analisis ini tidak bertujuan mengajak pembaca untuk membeli, menahan, atau menjual produk atau sektor investasi terkait. Keputusan sepenuhnya ada pada diri pembaca, sehingga kami tidak bertanggung jawab terhadap segala kerugian maupun keuntungan yang timbul dari keputusan tersebut.
CNBC INDONESIA RESEARCH
[email protected]








Leave a comment