


Catatan: Artikel ini merupakan opini pribadi penulis dan tidak mencerminkan pandangan Redaksi CNBCIndonesia.com
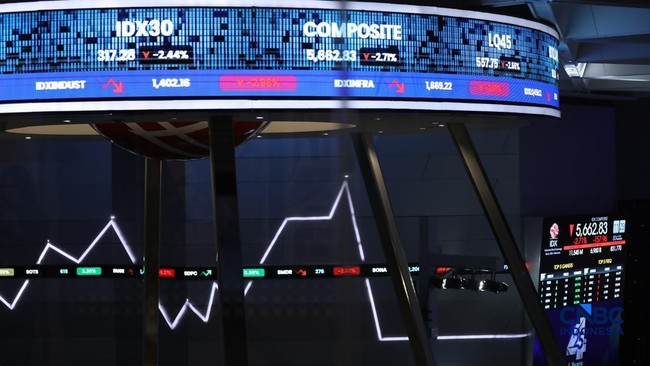
Pasar memberikan sambutan awal yang cukup menjanjikan terhadap pengangkatan Suahasil Nazara sebagai Menteri Keuangan. Pada perdagangan 14 September 2026, Indeks Harga Saham Gabungan sempat terperosok sekitar 2,5 persen sebelum memulihkan hampir seluruh pelemahannya dan ditutup turun tipis 0,10 persen pada level 6.534,69.
Indeks yang berisi saham berkapitalisasi besar justru bergerak positif: LQ45 naik 1,43 persen dan IDX30 menguat 1,40 persen. Pemulihan terutama ditopang saham-saham perbankan. BBRI menguat 3,98 persen, BBTN 3,40 persen, BBNI 3,20 persen, BBCA 2,77 persen, dan BMRI 1,84 persen.
Dinamika ini relevan karena perbankan merupakan sektor yang sensitif terhadap ekspektasi mengenai pertumbuhan, likuiditas, suku bunga, pengelolaan dana pemerintah, dan koordinasi kebijakan fiskal-moneter.
Pergerakan tersebut tidak seluruhnya dapat diatribusikan kepada pergantian Menteri Keuangan. Ketika Bursa Efek Indonesia dibuka, investor juga membawa sentimen positif dari penutupan Wall Street pada akhir pekan sebelumnya.
S&P 500, Dow Jones, dan Nasdaq sama-sama menguat sekitar satu persen. Bursa Asia pada 14 September sendiri bergerak lebih beragam: Hang Seng menguat, sementara Nikkei dan KOSPI melemah. Indikasi yang lebih relevan karena itu bukan sekadar perubahan IHSG dari penutupan sebelumnya, melainkan pembalikan intrahari dan penguatan selektif saham-saham besar setelah pengumuman.
Pola-pola tersebut konsisten dengan munculnya kelegaan awal terhadap figur Menteri Keuangan baru, tetapi belum membuktikan kepercayaan yang permanen. Pasar baru memberikan kredit reputasional, bukan cek kosong.
Modal awal, bukan hasil akhir
Ekspektasi positif terhadap Suahasil bukan tanpa dasar. Ia bukan figur yang baru mengenal pengelolaan fiskal. Pengalaman sebagai Kepala Badan Kebijakan Fiskal dan Wakil Menteri Keuangan memberinya pemahaman mengenai proses penyusunan APBN, administrasi fiskal, pengelolaan pembiayaan, serta koordinasi antarlembaga.
Latar belakang akademik dan penelitiannya turut memperkuat persepsi bahwa kebijakan akan dirumuskan berdasarkan data dan analisis. Namun, kredibilitas personal berbeda dari kredibilitas kebijakan. Rekam jejak seorang menteri membantu pasar membentuk perkiraan awal ketika keputusan baru belum tersedia. Setelah itu, bobot reputasi akan berkurang dan digantikan oleh informasi mengenai arah kebijakan, konsistensi komunikasi, kualitas implementasi, dan hasil yang dicapai.
Ujian Suahasil dengan demikian bukan memilih antara disiplin fiskal dan pertumbuhan ekonomi. Ia harus menunjukkan bahwa APBN dapat tetap aktif mendorong perekonomian tanpa mengorbankan kepercayaan terhadap kesinambungan keuangan negara. Tugas tersebut harus dijalankan dalam beberapa horizon sekaligus: menuntaskan APBN 2026, memastikan konsistensi APBN 2027, dan membangun koordinasi kebijakan dalam konstelasi baru otoritas makrofinansial.
Dua anggaran dalam satu masa transisi
Suahasil mulai menjabat sebagai Menteri Keuangan ketika tahun anggaran 2026 mendekati triwulan terakhir. Dalam waktu yang tersisa, ruang untuk menyesuaikan pelaksanaan APBN 2026 relatif terbatas. Dalam postur awalnya, APBN 2026 menetapkan pendapatan negara sebesar Rp3.153,6 triliun, belanja negara Rp3.842,7 triliun, serta defisit Rp689,1 triliun atau 2,68 persen PDB.
Dalam outlook terakhir, pendapatan diperkirakan meningkat menjadi Rp3.208,1 triliun. Namun, belanja diproyeksikan naik lebih besar menjadi Rp3.942,4 triliun. Akibatnya, defisit diperkirakan melebar menjadi Rp734,3 triliun atau 2,85 persen PDB. Dibandingkan anggaran awal, tambahan belanja mencapai sekitar Rp99,7 triliun, hampir dua kali tambahan pendapatan yang diperkirakan sebesar Rp54,5 triliun.
Dengan ruang fiskal menuju batas legal defisit 3 persen yang semakin tipis, optimalisasi APBN tidak dapat dimaknai sekadar sebagai percepatan penyerapan. Suahasil perlu memastikan bahwa belanja yang mempunyai daya ungkit tinggi tetap berjalan, sedangkan pengeluaran yang manfaatnya rendah dapat dikendalikan.
Tekanan subsidi dan kompensasi, biaya bunga, kebutuhan pembiayaan, penggunaan saldo anggaran lebih, serta kewajiban kontinjensi juga harus dikelola tanpa mengurangi kemampuan APBN menghadapi guncangan.
Pada saat yang sama, Suahasil mewarisi RAPBN 2027 yang telah disusun dan sedang memasuki proses politik anggaran. Pendapatan negara ditargetkan mencapai Rp3.426 triliun dan belanja Rp4.097,2 triliun. Defisit direncanakan turun menjadi Rp671,2 triliun atau 2,40 persen PDB, sementara pertumbuhan ekonomi ditargetkan meningkat menjadi 6 persen.
Kombinasi tersebut mengandung tantangan yang tidak ringan. Dibandingkan outlook 2026, pendapatan harus tumbuh 6,8 persen, sedangkan belanja meningkat sekitar 3,9 persen. Pemerintah ingin mempercepat pertumbuhan sekaligus melakukan konsolidasi fiskal. Suahasil perlu menjelaskan mekanisme yang mempertemukan kedua tujuan tersebut.
Dorongan pertumbuhan ekonomi berasal dari kombinasi peningkatan kualitas belanja, kenaikan produktivitas, penguatan investasi swasta, serta perbaikan intermediasi keuangan. Namun, hubungan tersebut tidak terjadi secara otomatis.
Pemerintah harus menunjukkan belanja mana yang memiliki pengganda ekonomi tinggi, bagaimana APBN mengungkit investasi tanpa mengambil risiko berlebihan, dan seberapa realistis peningkatan penerimaannya. Tanpa mekanisme transmisi yang jelas, pertumbuhan ekonomi 6 persen dan defisit 2,40 persen yang ditargetkan hanya akan terlihat sebagai dua target optimistis yang ditempatkan berdampingan semata.
Dari kredibilitas reputasional menuju serangkaian ujian pembuktian
Kepercayaan terhadap kebijakan fiskal tidak terbentuk pada hari pelantikan. Rekam jejak Suahasil dapat menumbuhkan optimisme, tetapi pasar dan publik akan terus menilai keputusan yang diambil setelahnya. Setidaknya terdapat lima ujian yang akan menentukan apakah kepercayaan awal tersebut dapat berkembang menjadi kredibilitas yang lebih kuat.
Ujian pertama adalah respons pasar di sekitar pelantikan. Pada tahap ini, pasar belum mempunyai kebijakan baru untuk dievaluasi. Investor menggunakan pengalaman, portofolio akademik, pernyataan awal, dan persepsi mengenai mandat yang diberikan presiden.
Kredibilitas pada tahap tersebut masih dipinjam dari reputasi masa lalu. Ujian berikutnya adalah pada saat pembahasan dan penetapan APBN 2027. Pada fase ini, yang diuji bukan lagi biografi, melainkan pilihan kebijakan. Asumsi makroekonomi, target penerimaan, prioritas belanja, strategi pembiayaan, dan pengungkapan risiko akan menunjukkan apakah komitmen menjaga APBN yang sehat diterjemahkan ke dalam postur yang realistis.
Penutupan APBN 2026 menjadi ujian eksekusi pertama. Pasar dan publik dapat membandingkan outlook dengan realisasi pendapatan, belanja, defisit, subsidi, dan pembiayaan. Penyimpangan dari target tidak selalu berarti kegagalan karena perubahan harga minyak, nilai tukar, dan kondisi global dapat memengaruhi APBN.
Namun, setiap deviasi perlu dijelaskan secara terbuka, termasuk alasan perubahan dan sumber pembiayaannya. Memasuki triwulan dan semester pertama 2027, penilaian bergeser menuju implementasi. Realisasi penerimaan, komposisi belanja, hasil lelang Surat Berharga Negara, dan konsistensi pelaksanaan program akan memperlihatkan apakah postur anggaran benar-benar dapat dijalankan.
Pada tahap ini, kredibilitas dapat melemah apabila penerimaan tertinggal, belanja produktif justru menjadi sasaran pemotongan, atau kebijakan berubah tanpa penjelasan yang memadai.
Dalam horizon yang lebih panjang, reputasi personal semakin kehilangan bobot dan digantikan oleh rekam jejak kinerja. Kredibilitas fiskal penting untuk dimaknai sebagai kepercayaan bahwa pemerintah mampu menjalankan rencana penerimaan dan belanjanya serta memenuhi kewajiban utang.
Kredibilitas tersebut dapat diamati melalui jarak antara target resmi dan ekspektasi pasar, serta antara rencana anggaran dan realisasinya. Defisit di bawah 3 persen karena itu diperlukan, tetapi belum mencukupi.
Defisit yang rendah tetap dapat dipertanyakan jika dibangun di atas asumsi penerimaan yang terlalu optimistis, penundaan belanja produktif, penerimaan nonberulang, atau pemindahan kewajiban ke luar APBN. Kredibilitas juga bergantung pada kelengkapan informasi, ketepatan waktu pelaporan, keterbukaan risiko, dan konsistensi data yang disampaikan kepada publik.
Konstelasi baru kebijakan makrofinansial
Ujian Suahasil tidak berhenti di ranah kebijakan fiskal semata. Sebagai koordinator Komite Stabilitas Sistem Keuangan, ia harus bekerja bersama pimpinan Bank Indonesia, Otoritas Jasa Keuangan, dan Lembaga Penjamin Simpanan yang juga relatif baru.
Konstelasi ini membuka kesempatan untuk membangun bauran kebijakan yang lebih koheren, tetapi sekaligus memerlukan penyesuaian cara kerja dan penyamaan diagnosis atas persoalan ekonomi. Koordinasi bukan berarti semua lembaga harus mengambil arah kebijakan yang sama.
Ketika pemerintah menggunakan APBN dan pengelolaan likuiditas untuk mempercepat pertumbuhan, Bank Indonesia mungkin tetap perlu menjaga suku bunga guna meredam tekanan rupiah dan inflasi. OJK harus memastikan percepatan kredit tidak menurunkan kualitas aset, sedangkan LPS menjaga kepercayaan deposan dan kesiapan penanganan bank bermasalah.
Koordinasi yang kredibel membutuhkan pembagian mandat yang jelas. Kebijakan fiskal, moneter, makroprudensial, pengawasan, dan penjaminan harus saling melengkapi tanpa mengaburkan independensi masing-masing lembaga. Ujiannya bukan seberapa sering otoritas mengadakan pertemuan, tetapi apakah bauran kebijakan mampu menjaga stabilitas sekaligus mengalirkan pembiayaan menuju kegiatan produktif.
Pasar telah memberikan Suahasil pijakan awal yang cukup kuat. Namun, penguatan kredibilitas fiskal akan ditentukan oleh jarak antara pernyataan dan keputusan, antara target dan realisasi, serta antara besarnya belanja dan manfaat yang dihasilkan.
Keberhasilannya bukan hanya tercermin pada respons IHSG atau pergerakan rupiah, melainkan pada kemampuan pemerintah menjaga biaya pembiayaan, kualitas APBN, stabilitas sistem keuangan, dan dukungan fiskal terhadap pertumbuhan yang berkelanjutan.
(miq/miq)






Leave a comment