


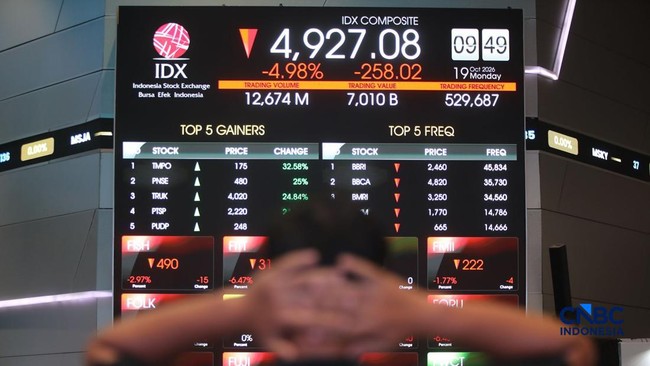
Jakarta, CNBC Indonesia – Tiga hari terakhir terasa seperti tiga tahun dengan melemahnya IHSG ke titik terendah. Pada 16 Oktober, IHSG ditutup turun sekitar 10,6% ke level 5.240 dan trading halt kembali terjadi.
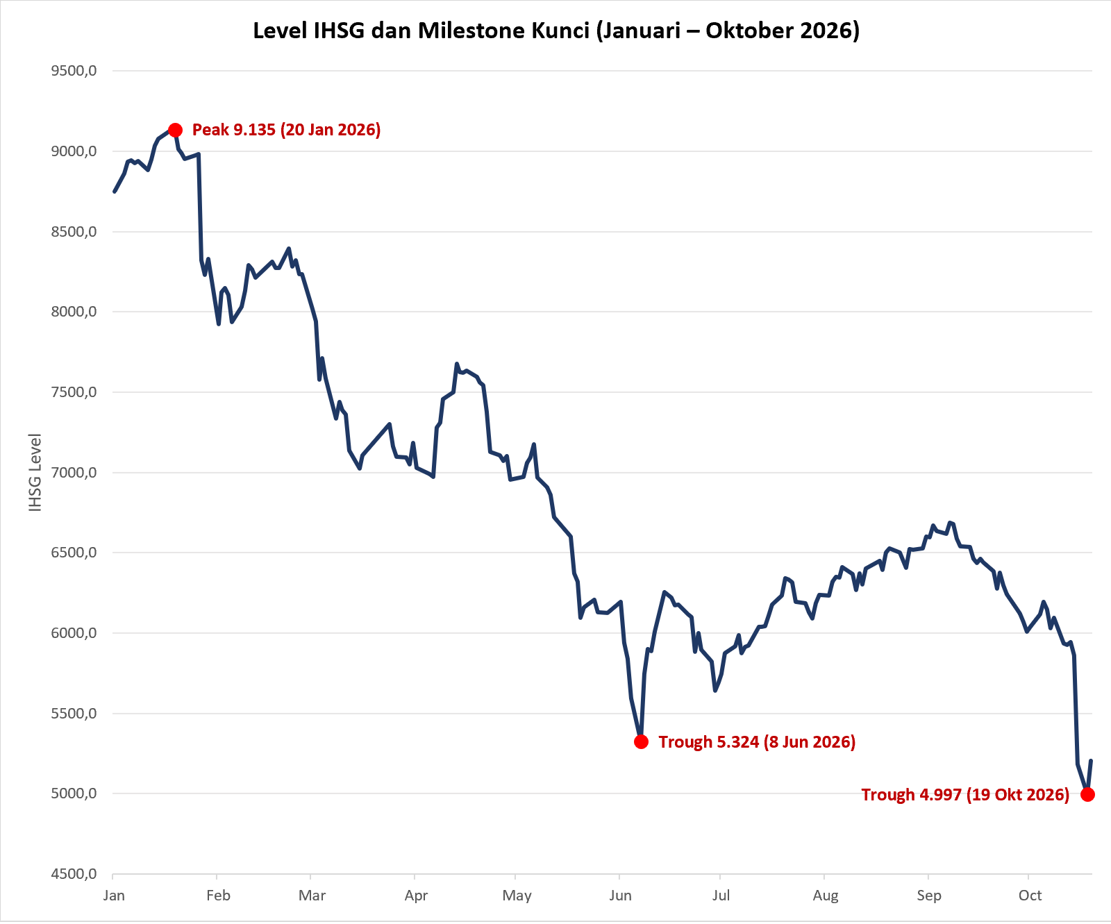
Pada hari bursa berikutnya, 19 Oktober 2026, IHSG kembali melemah dan ditutup di level penutupan terendah sejauh ini ke level 4.997. Dari puncak pasar pada Januari 2026 lalu di 9.135, koreksi siklus ke-8 kini mencapai 45,3%.
Melihat angka-angka tersebut, wajar jika kita mulai merasa khawatir. Namun, di tengah gejolak pasar, penting untuk tidak terburu-buru dalam mengambil keputusan.
Dalam risetnya, Henan Asset mengimbau sebelum menentukan langkah selanjutnya, cermati apa yang sudah diketahui, apa yang masih belum pasti, bagaimana keduanya memengaruhi pasar, serta bagaimana menavigasinya melalui disiplin dan proses investasi.
|
Hal yang Memicu Volatilitas
Pemicu utama dari pergerakan IHSG tiga hari ini adalah pengumuman MSCI pada 15 Oktober 2026. Lembaga penyedia indeks global itu membuka konsultasi publik mengenai kemungkinan perubahan status Indonesia dari Emerging Market ke Standalone Market.
Kata yang perlu digarisbawahi adalah konsultasi. Pengumuman ini bukan merupakan keputusan untuk me-reklasifikasi kelas pasar Indonesia, melainkan undangan MSCI kepada pelaku pasar untuk memberikan masukan, dengan batas waktu hingga 30 April 2027 dan keputusan final paling lambat 30 Juni 2027.
Masih ada delapan bulan lebih sebelum keputusan itu turun, dan selama periode itu, banyak yang bisa berubah. Perlu dicatat pula bahwa MSCI belum menetapkan tanggal implementasi.
Jika reklasifikasi diputuskan, arus keluar dana pasif umumnya terjadi pada tanggal efektif, yang kemungkinan jatuh setelah Juni 2027, sehingga tekanan dapat kembali muncul pada saat itu.
Dalam dokumen konsultasinya, MSCI menyebutkan kekhawatiran yang berpusat pada tiga hal: transparansi kepemilikan saham, dugaan perdagangan terkoordinasi, dan reformasi tata kelola pasar.
MSCI menyatakan bahwa reklasifikasi akan dilanjutkan kecuali terdapat bukti perbaikan yang material selama masa konsultasi. Dengan kata lain, skenario dasar MSCI saat ini adalah melanjutkan reklasifikasi.
Artinya, masih ada tiga jalan kemungkinan yang dapat terjadi sebelum tenggat waktu: menetap pada status Emerging Market, penurunan kelas ke Frontier Market, atau penurunan ke Standalone Market.
Mempelajari Negara Lain yang Pernah di Posisi Ini
Sebagai konteks, pelajari 12 kasus konsultasi dan reklasifikasi pasar oleh MSCI sejak 2006, yaitu Venezuela (2006), Argentina (2009), Yunani (2012), Maroko (2012), Ukraina (2015), Peru (2015-2016), Nigeria (2016-2017), Argentina (2019-2021), Lebanon (2020), Pakistan (2021), Rusia (2022), dan Nigeria (2022-2023).
Kasus-kasus ini tidak seragam. Yunani turun dari Developed ke Emerging Market; Ukraina, Lebanon, dan Nigeria turun dari Frontier ke Standalone Market; sementara Rusia direklasifikasi berkat isu akesibilitas dan investibilitas.
Dari 12 kasus itu, 10 berujung dengan penurunan kelas, sementara 2, yakni Peru (2015-2016) dan Nigeria (2016-2017), berakhir tanpa penurunan kelas setelah ada perbaikan nyata yang dapat diverifikasi.
Konsultasi-konsultasi tersebut umumnya dipicu oleh permasalahan terkait kendali modal, likuiditas yang menyusut, atau sanksi terhadap peristiwa geopolitik. Sementara, kasus Indonesia berbeda di mana MSCI membuka konsultasi untuk sebuah negara bukan karena faktor-faktor sistemik di atas, melainkan karena persoalan transparansi dan tata kelola pasar.
Dari data historis tersebut, yang dapat dipelajari bukan hanya siapa yang akhirnya turun kelas, tetapi juga kapan tekanan terbesar terjadi. Dalam banyak kasus yang berakhir dengan penurunan kelas, tekanan terbesar cenderung datang sebelum keputusan resmi MSCI, bukan sesudahnya.
Namun, hasil akhir dan lamanya masa pemulihan sangat bervariasi antarnegara, bergantung pada kelas tujuan, pemicu reklasifikasi, dan kondisi ekonomi masing-masing. Kasus yang berakhir di Standalone Market umumnya mengalami tekanan yang lebih berat dibandingkan kasus penurunan ke Frontier Market.
Kondisi Indonesia juga berbeda karena tidak sedang menghadapi krisis ekonomi maupun krisis mata uang. Karena itu, perbandingan ini tempatkan sebagai konteks, bukan sebagai proyeksi atas apa yang akan terjadi.
Menilai Fundamental di Tengah Ketidakpastian
Poin penting berikutnya yang perlu dipahami adalah bagaimana koreksi ini dipicu oleh persoalan tata kelola pasar, bukan oleh runtuhnya aktivitas ekonomi.
Berbeda dari GFC 2008 yang memukul sistem keuangan global, atau COVID-19 2020 yang menghentikan operasional bisnis, apa yang sedang terjadi sekarang adalah guncangan kepercayaan dan aksesibilitas pasar domestik. Bisnis belum berhenti, laba emiten masih tumbuh sekitar 7% secara YoY berdasarkan laba 12 bulan terakhir (trailing twelve months/TTM, atau empat kuartal terakhir hingga September 2026.
Sektor perbankan, telekomunikasi, dan konsumen yang mendominasi IHSG belum menunjukkan tekanan pendapatan yang sistemik.
Valuasi kini berada di level yang jarang terlihat. LQ45 diperdagangkan di sekitar 8,9 kali laba ke depan, di bawah titik terendah COVID-19 dan jauh di bawah rata-rata historis 15,4 kali. Namun, fundamental tidak dapat dibaca terpisah dari reaksi pasar. Masalah tata kelola, likuiditas yang menipis, dan kemungkinan turunnya proyeksi laba dapat ikut menekan harga saham, meskipun bisnisnya masih berjalan baik.
Karena itu, tidak hanya melihat laba dan valuasi, tetapi juga kualitas tata kelola, likuiditas, dan arah proyeksi laba setiap emiten.
“Ini bukan berarti kami mengetahui persis kapan pasar akan mencapai dasarnya secara pasti, dan kami terus memonitor risiko-risiko tekanan terhadap nilai tukar, potensi arus keluar, dan likuiditas pasar yang mengecil. Namun kami menilai masih terdapat banyak aset yang memiliki nilai fundamental baik, dan kami belum melihat indikasi risiko sistemik seperti pada siklus-siklus sebelumnya,” tulis Henan Asset, dikutip Rabu (21/10/2026).
Noise dan Signal: Apa yang Mengubah Penilaian
Di tengah kondisi seperti ini, penting untuk bisa membedakan informasi yang perlu diperhatikan dari yang sebaiknya tidak terlalu dihiraukan. Ukurannya sederhana: apakah sebuah informasi benar-benar mengubah penilaian terhadap fundamental, risiko, atau likuiditas pasar.
Henan Asset menyebut noise yang sebaiknya dipisahkan: tebakan level IHSG tanpa dasar yang jelas, cerita bahwa investor sudah “keluar”, perbandingan langsung dengan Yunani, Argentina, atau Rusia yang kondisinya sangat berbeda, reaksi berlebihan terhadap berita MSCI yang belum final, dan spekulasi kapan pasar mencapai titik terendah.
Meski begitu, pergerakan harian tetap perlu diperhatikan jika disertai perubahan likuiditas, arus dana, atau informasi fundamental baru.
“Signal yang kami pantau: arah proyeksi laba emiten dan ketahanannya di tengah tekanan global; kemajuan nyata reformasi tata kelola pasar; perkembangan konsultasi MSCI menjelang April 2027, termasuk saham yang dikeluarkan dari indeks karena kepemilikannya terlalu terkonsentrasi; pergerakan nilai tukar rupiah; serta arus dana asing dan likuiditas pasar,” ungkap Henan Asset.
Apa yang Berubah, dan Apa yang Tidak
Pada penutupan tanggal 19 Oktober, IHSG berada di level 4.997, level penutupan terendah sejauh ini dalam siklus ke-8 dan di bawah titik terendah sebelumnya, pada 8 Juni (5.324). Artinya, koreksi kali ini kembali menguji dan menembus dasar sebelumnya, sehingga titik terendah siklus ini belum dapat dipastikan.
Meski demikian, penilaian Henan Asset terhadap fondasi ekonomi Indonesia belum berubah: ekonomi masih bergerak dan laba korporasi masih tumbuh. Namun, Henan Asset juga menyadari bahwa tata kelola, likuiditas, dan arah revisi laba akan menentukan seberapa cepat kepercayaan pasar pulih.
Sejak tahun 2000, IHSG telah melewati tujuh siklus koreksi sebelum siklus ke-8 ini, dari GFC hingga Badai Tarif Trump. Pada setiap siklus selalu terdapat alasan yang terasa sangat kuat mengapa kali ini berbeda
Tujuh siklus sebelumnya seluruhnya berakhir dengan pemulihan, meski dengan durasi yang sangat berbeda-beda, dan kinerja masa lalu tidak menjamin hasil yang sama di masa depan.
Apa yang Bisa Investor Lakukan
Tidak ada satu jawaban yang tepat untuk semua investor. Langkah yang sesuai bergantung pada tujuan, horizon waktu, kebutuhan likuiditas, dan profil risiko masing-masing.
- Kebutuhan dana dalam waktu dekat
Alokasi perlu disusun berdasarkan kebutuhan likuiditas, bukan berdasarkan perkiraan arah pasar
Dapat mempertimbangkan alokasi secara bertahap sesuai profil risiko, alih-alih mengambil keputusan sekaligus.
- Portofolio saham yang terkonsentrasi
Perlu ditinjau dari sisi likuiditas masing-masing saham. Di sisi lain, instrumen berisiko rendah juga dapat dipertimbangkan.
Keputusan perlu diambil dalam koridor mandat dan kebijakan investasi masing-masing.
- Posisi yang menggunakan fasilitas margin
Perlu ditinjau lebih awal, karena dalam kondisi volatil, margin call dan forced selling dapat memaksa keputusan di luar rencana investasi.
“Masih ada delapan bulan lebih sebelum keputusan MSCI turun. Apa pun hasilnya, baik Indonesia tetap berstatus Emerging Market maupun direklasifikasi, kami akan menerapkan proses yang sama: membaca signal, bukan noise, meninjau posisi sesuai mandat dan tujuan investasi, serta menyampaikan pembaruan secara berkala seiring perkembangan situasi,” pungkas Henan Asset.
(rah/rah)








Leave a comment