


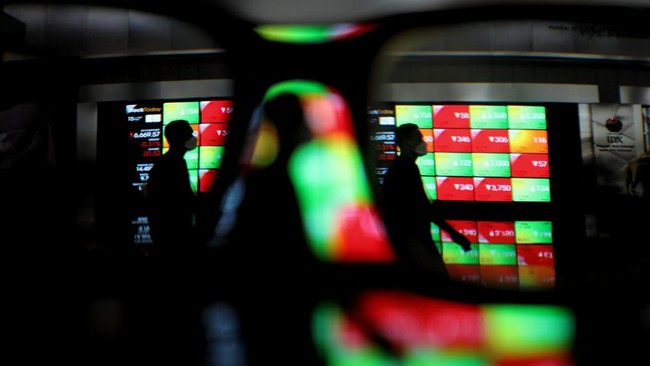

Jakarta, CNBC Indonesia – Indeks Harga Saham Gabungan (IHSG) dibuka melemah pada perdagangan Selasa (15/9/2026). Pergerakan pasar saham domestik dibayangi sejumlah sentimen dari dalam dan luar negeri, mulai dari pergantian Menteri Keuangan hingga eskalasi konflik Timur Tengah dan arah kebijakan suku bunga Amerika Serikat.
Berdasarkan data Bursa Efek Indonesia, IHSG pada pukul 09.00 WIB berada di level 6.520,91, terkoreksi 13,78 poin atau 0,21% dibandingkan penutupan perdagangan sebelumnya di level 6.534,69.
Indeks sempat menyentuh level tertinggi 6.549,60 dan terendah 6.520,21 pada awal perdagangan. Selang beberapa menit setelah dibuka koreksi IHSG semakin dalam dan mencapai 0,84%.
Dari sisi pergerakan saham, sebanyak 282 saham tercatat menguat, sementara 105 saham melemah dan 576 saham lainnya stagnan.
Nilai transaksi pada awal perdagangan mencapai Rp365,1 miliar, melibatkan 586,6 juta saham dalam 49.740 kali transaksi.
Adapun pergerakan Indeks Harga Saham Gabungan (IHSG) pada perdagangan Selasa (15/9/2026) akan dibayangi sejumlah sentimen dari dalam dan luar negeri.
Dari domestik, perhatian investor tertuju pada pergantian Menteri Keuangan dari Purbaya Yudhi Sadewa kepada Suahasil Nazara. Sementara dari global, ketegangan perang di Timur Tengah, arah kebijakan suku bunga The Federal Reserve (The Fed), serta rilis data ekonomi China menjadi faktor yang berpotensi memengaruhi pergerakan pasar.
Dari dalam negeri, pelaku pasar akan mencermati arah kebijakan fiskal di bawah kepemimpinan Suahasil. Usai dilantik pada Senin (14/9/2026), Suahasil menegaskan komitmennya menjaga kesehatan dan kredibilitas Anggaran Pendapatan dan Belanja Negara (APBN), termasuk memastikan defisit tetap di bawah 3% terhadap Produk Domestik Bruto (PDB). Kepastian arah kebijakan fiskal menjadi penting bagi investor di tengah tekanan terhadap nilai tukar rupiah dan ketidakpastian global.
Dari eksternal, eskalasi konflik Timur Tengah kembali memicu kekhawatiran terhadap pasokan energi global. Kelompok Houthi yang didukung Iran melancarkan serangan terhadap Arab Saudi pada Senin (14/9/2026), setelah jalur pipa minyak East-West Saudi terganggu akibat serangan sebelumnya. Di sisi lain, Selat Hormuz masih ditutup dan upaya diplomasi untuk membukanya kembali menghadapi hambatan.
Kondisi tersebut mendorong harga minyak mentah dunia menguat. Pada perdagangan Senin, kontrak berjangka minyak West Texas Intermediate (WTI) naik 1,24% menjadi US$102,65 per barel, sedangkan Brent menguat 1,18% ke US$106,93 per barel.
Kenaikan harga minyak berpotensi menambah tekanan inflasi dan meningkatkan biaya energi, sehingga menjadi perhatian bagi pasar saham, khususnya di negara-negara pengimpor minyak.
Tekanan eksternal juga datang dari prospek kebijakan moneter Amerika Serikat. Bank Indonesia (BI) mengingatkan bahwa era suku bunga tinggi dalam waktu lebih lama atau higher for longer menjadi tantangan bagi negara berkembang. Penguatan dolar AS dan kenaikan imbal hasil obligasi pemerintah AS berpotensi mendorong aliran modal menuju aset negara maju, sehingga menekan rupiah dan pasar keuangan domestik.
Investor juga akan mencermati rapat Federal Open Market Committee (FOMC) yang berlangsung pada 15-16 September waktu AS. Pasar memperkirakan The Fed menaikkan suku bunga sebesar 25 basis poin, dengan peluang kenaikan menuju kisaran 3,75%-4,00% mencapai 92,4% berdasarkan CME FedWatch. Karena kenaikan tersebut telah banyak diperhitungkan, perhatian pasar diperkirakan tertuju pada proyeksi ekonomi dan sinyal kebijakan moneter selanjutnya dari Ketua The Fed Kevin Warsh.
Dari Asia, China dijadwalkan merilis data penjualan ritel dan tingkat pengangguran Agustus pada Selasa (15/9/2026) pukul 09.00 WIB. Penjualan ritel diperkirakan tumbuh 0,8% secara tahunan, meningkat dari 0,6% pada Juli, sementara tingkat pengangguran diproyeksikan bertahan di 5,2%. Data tersebut akan menjadi petunjuk mengenai kekuatan konsumsi domestik China dan efektivitas stimulus pemerintah, yang turut memengaruhi prospek permintaan komoditas global.
Selain itu, BI dijadwalkan merilis Statistik Utang Luar Negeri Indonesia periode Juli 2026. Posisi utang luar negeri Indonesia pada akhir kuartal II-2026 tercatat mencapai US$453,4 miliar, tumbuh 4,4% secara tahunan, dengan rasio terhadap PDB sebesar 30,6%. Investor akan mencermati perkembangan utang tersebut di tengah perhatian terhadap kebutuhan valuta asing dan stabilitas rupiah.
(mkh/mkh)






Leave a comment