


Daftar Isi
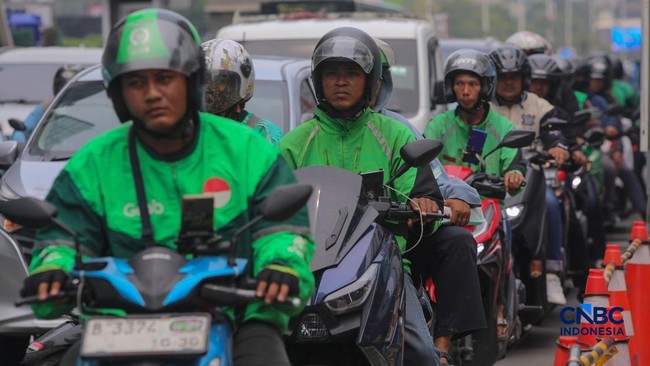
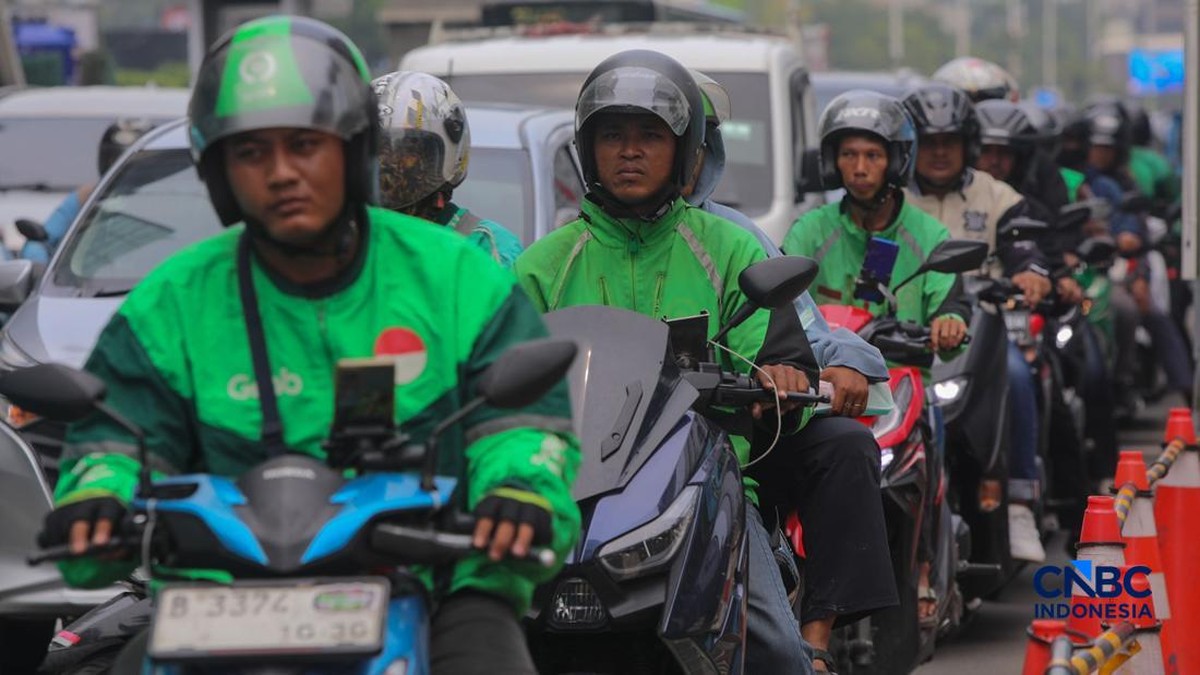
Jakarta, CNBC Indonesia – Kebijakan pemerintah yang mendorong pengemudi ojek online (ojol) masuk ke dalam skema Usaha Mikro, Kecil, dan Menengah (UMKM) serta memperluas akses kredit berisiko menjadi sorotan. Studi terbaru mengungkapkan fakta pahit, yakni mayoritas pengemudi ojol terjerat utang bukan untuk mengembangkan modal usaha, melainkan demi menutupi kebutuhan harian yang tak tercukupi dari pendapatan harian.
Laporan dari Institute for Demographic and Affluence Studies (IDEAS) bertajuk “Di Bawah Bayang-Bayang Jerat Utang”, membeberkan bahwa sebanyak 90,96% pengemudi ojol saat ini menanggung beban utang atau cicilan yang masih berjalan.
Potret ekonomi ini memperlihatkan fenomena rapuhnya kesejahteraan para pekerja platform di Indonesia. Di tengah tarif yang makin ketat dan tingginya potongan aplikasi serta biaya operasional, utang telah bergeser fungsi dari instrumen pembiayaan menjadi cara utama pengemudi untuk bertahan hidup (survival mechanism).
Pendapatan Tipis, Beban Cicilan Mencekik
Riset yang melibatkan 531 pengemudi ojol di 51 kabupaten/kota ini menunjukkan jurang lebar antara pendapatan bersih dan kewajiban harian.
Sebanyak 73,07% pengemudi hanya mengantongi pendapatan bersih di bawah Rp100 ribu per hari setelah dikurangi bensin, makan-minum, serta kuota data. Bahkan, 19,59% di antaranya membawa pulang penghasilan kurang dari Rp50 ribu per hari.
Di tengah pendapatan bersih yang jauh di bawah Upah Minimum Regional (UMR) tersebut, beban cicilan harian terus mengejar. Sebanyak 37,89% pengemudi yang berutang harus menyisihkan setidaknya Rp80 ribu hingga lebih dari Rp100 ribu setiap harinya hanya untuk membayar cicilan.
Kondisi ini menyisakan ruang finansial yang sangat sempit bagi pengemudi untuk memenuhi kebutuhan dasar keluarga.
Gali Lubang Tutup Lubang
Fakta mengenai tujuan penggunaan utang makin mengonfirmasi rentannya kemampuan finansial para pengemudi. Dari seluruh pengemudi yang menanggung utang, mayoritas memanfaatkannya untuk menyambung hidup:
- Kebutuhan Sehari-hari / Rumah Tangga: 56,31%
- Cicilan Alat Kerja (Motor, HP, Atribut): 56,31%
- Pendidikan Anak: 42,03%
- Membayar Utang Sebelumnya (Gali Lubang Tutup Lubang): 31,88%
- Kesehatan: 13,04%
- Modal usaha: 10,97%
- Lainnya: 3,11%
- KPR Rumah: 2,69%
Sementara itu, responden yang menggunakan utang untuk modal usaha produktif hanya 10,97%. Fakta bahwa hampir sepertiga pengemudi terpaksa berutang untuk membayar utang lama menyingkap siklus “gali lubang tutup lubang” yang mengkhawatirkan.
Utang baru bukan lagi jalan keluar, melainkan sekadar menunda dan memperbesar krisis di masa mendatang. Data IDEAS mencatat 85,71% pengemudi mengaku terpaksa berutang dalam tiga bulan terakhir karena pendapatan ojol tidak cukup memenuhi kebutuhan hidup harian.
Bahkan, 50,45% di antaranya harus berutang sedikitnya 4 kali dalam rentang waktu singkat tersebut.
Sumber Utang Meluas dan Alarm Gagal Bayar
Terdesak kebutuhan hidup, pengemudi ojol mengakses berbagai jalur pembiayaan formal maupun informal. Leasing alat kerja (43,89%) dan Pinjaman Online/Pinjol (43,27%) menjadi dua sumber pinjaman terbesar, disusul oleh pinjaman dari teman/keluarga (40,58%), aplikasi Paylater (30,06%), bank (26,71%), hingga rentenir (7,45%).
Tingginya ketergantungan pada pinjaman kerabat (40,58%) mengindikasikan bahwa sebagian pengemudi telah kehilangan kelayakan kredit (creditworthiness) di lembaga keuangan formal, sehingga memindahkan beban ekonomi ke jejaring sosial sesama masyarakat rentan.
Ketidakseimbangan arus kas ini bermuara pada risiko tinggi gagal bayar. Dalam tiga bulan terakhir, 79,71% pengemudi yang berutang mengaku pernah terlambat membayar cicilan, dengan 38,18% di antaranya mengalami keterlambatan secara berulang kali (4 kali atau lebih).
Risiko Status Ojol Jadi UMKM Lewat Tambahan Kredit
IDEAS mengingatkan pemerintah agar tidak gegabah menyelesaikan masalah ojol semata-mata dengan memberikan akses kredit usaha atau memaksakan skema UMKM.
Tidak seperti pemilik usaha/warung yang memiliki wewenang menentukan harga dan mengelola bisnis, pengemudi ojol tidak memiliki kendali atas pasar, tarif, algoritma pembagian order, maupun aturan pemutusan kemitraan (suspend).
Memberikan kredit baru kepada pengemudi yang pendapatannya belum memadai dinilai berpotensi menciptakan beban ganda (double burden). Pengemudi harus menanggung fluktuasi pendapatan dari platform sekaligus risiko kejaran cicilan yang terus berjalan.
Pemerintah diminta menerapkan prinsip income first, credit later. Intervensi utama yang dibutuhkan pekerja platform bukanlah pinjaman baru, melainkan kepastian perbaikan pendapatan bersih, jaminan kerja yang layak, serta perlindungan sosial-ekonomi yang memadai.
(fab/fab)






Leave a comment