


Catatan: Artikel ini merupakan opini pribadi penulis dan tidak mencerminkan pandangan Redaksi CNBCIndonesia.com
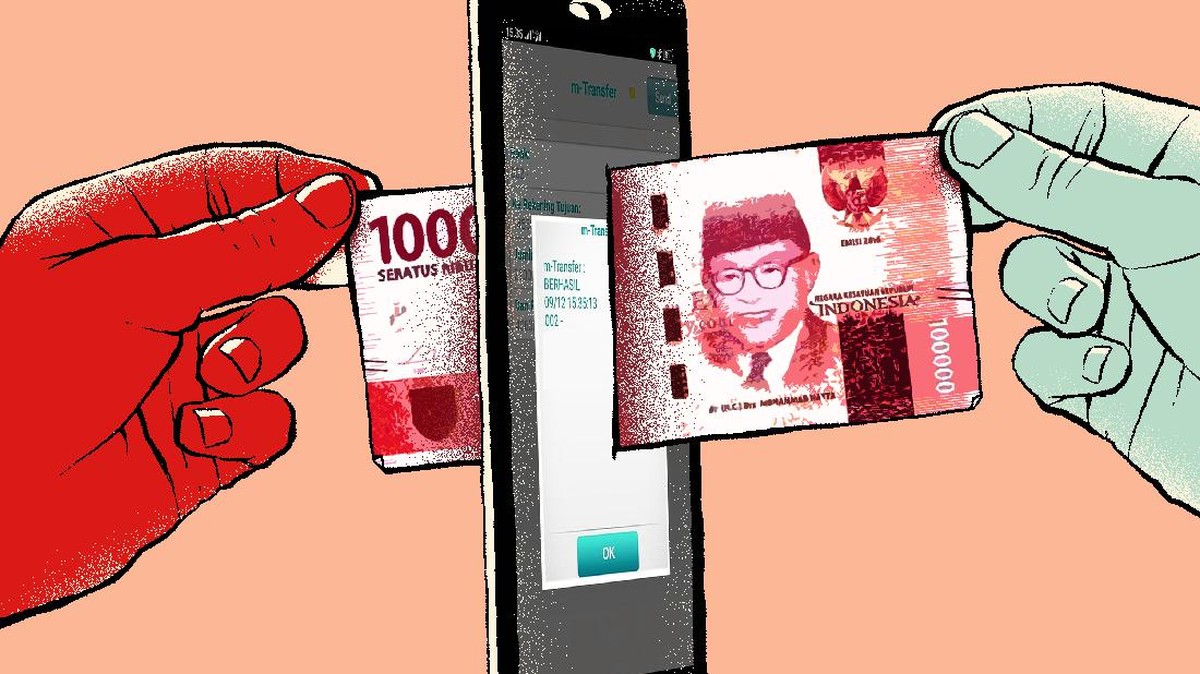
Polemik mengenai pajak transfer bank dan dompet digital menjadi perhatian publik pada awal November 2026. Isu tersebut mencuat setelah pernyataan Utusan Khusus Presiden Hashim Djojohadikusumo pada 29 Oktober 2026 mengenai keterlibatan bank, fintech, dan e-commerce dalam pemungutan pajak digital mulai 9 November. Pernyataan tersebut kemudian memunculkan kekhawatiran bahwa setiap transaksi transfer uang akan dikenai pajak.
Menteri Keuangan Suahasil Nazara kemudian menegaskan bahwa tidak ada kebijakan baru yang secara otomatis mengenakan Pajak Pertambahan Nilai (PPN) atas setiap transfer antarbank maupun dompet digital. Kebijakan yang dimaksud berkaitan dengan implementasi Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN), yang telah mulai diterapkan sejak 25 September 2026.
Lantas, apa sebenarnya SPP-TDLN dan mengapa implementasinya melibatkan lembaga keuangan?
Bukan Jenis Pajak Baru
SPP-TDLN bukan merupakan jenis pajak baru. Sistem ini merupakan mekanisme untuk memungut PPN atas pemanfaatan barang dan jasa digital dari luar negeri oleh konsumen di Indonesia yang belum dipungut melalui mekanisme Pajak Pertambahan Nilai Perdagangan Melalui Sistem Elektronik (PPN PMSE).
Dasar pelaksanaannya adalah Peraturan Presiden Nomor 68 Tahun 2025 dan Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026. Dalam Pasal 2 PMK tersebut, objek pemungutan mencakup pemanfaatan barang kena pajak tidak berwujud berupa barang digital dan jasa kena pajak berupa jasa digital dari luar daerah pabean di dalam daerah pabean.
Dengan demikian, pembayaran layanan digital dari penyedia luar negeri, seperti perangkat lunak, multimedia, dan layanan berbasis perangkat lunak, dapat menjadi objek PPN sepanjang memenuhi ketentuan perpajakan.
Penerapan sistem ini juga dimaksudkan untuk memperluas jangkauan pemungutan PPN atas konsumsi digital lintas negara. Dalam ekonomi digital yang semakin berkembang, transaksi dapat berlangsung tanpa kehadiran fisik pelaku usaha di Indonesia. Kondisi tersebut menghadirkan tantangan tersendiri bagi administrasi perpajakan, terutama dalam mengidentifikasi transaksi dan memastikan pemungutan pajak berjalan efektif.
Mengapa Bank dan Fintech Dilibatkan?
Salah satu unsur penting SPP-TDLN adalah keterlibatan bank dan lembaga selain bank sebagai penerbit atau issuer yang ditunjuk sebagai Pihak Lain. Melalui mekanisme ini, informasi dari sistem pembayaran digunakan untuk membantu mengidentifikasi transaksi digital luar negeri yang memenuhi kriteria pengenaan PPN.
Pada tahap awal, enam issuer telah ditunjuk, terdiri atas lima bank dan satu perusahaan teknologi finansial. Keterlibatan mereka bukan berarti seluruh transaksi yang melewati sistem pembayaran tersebut otomatis dikenai PPN.
Pasal 8 PMK 49 Tahun 2026 mengatur bahwa data transaksi domestik berupa transfer dana dan remitansi dapat digunakan untuk pemetaan dan analisis transaksi digital luar negeri. Artinya, data transfer memiliki fungsi dalam proses identifikasi, bukan menjadikan nominal transfer domestik sebagai objek PPN.
Efektivitas Pemungutan dan Batas Penggunaan Data
Penggunaan data transaksi merupakan instrumen yang semakin penting dalam administrasi perpajakan modern. Dengan memanfaatkan informasi pembayaran, pemerintah berpeluang mengidentifikasi transaksi yang sebelumnya sulit dijangkau melalui mekanisme pemungutan konvensional.
Akan tetapi, efektivitas administrasi tidak semestinya hanya diukur dari kemampuan pemerintah mengakses dan mengolah data. Proporsionalitas penggunaan data juga harus menjadi pertimbangan.
Pasal 8 PMK 49 Tahun 2026 mengatur sejumlah informasi transaksi yang dapat disampaikan, termasuk nominal, mata uang, waktu transaksi, institusi asal dan tujuan, serta informasi terkait pelaku usaha. Untuk data nomor rekening tujuan dalam transaksi transfer dana atau remitansi, ketentuan tersebut mengatur penggunaan nilai hasil fungsi hash.
DJP juga memiliki kewenangan mengakses data tersebut melalui penyelenggara SPP-TDLN. Sementara itu, Pasal 9 menempatkan tanggung jawab pengelolaan, keamanan, kerahasiaan, dan pelindungan data pada penyelenggara SPP-TDLN.
Pengaturan tersebut merupakan bagian penting dari desain kebijakan. Namun, masih terdapat ruang untuk memperjelas aspek implementasinya. Misalnya, bagaimana kriteria pemetaan transaksi ditentukan, bagaimana akses dan penggunaan data diawasi, serta bagaimana evaluasi keamanan dilakukan secara berkala. Masyarakat juga perlu memperoleh informasi yang memadai mengenai jenis data yang digunakan, tujuan penggunaannya, serta mekanisme perlindungan yang tersedia.
Mengukur Keberhasilan Lebih dari Sekadar Penerimaan
Aspek lain yang tidak kalah penting adalah bagaimana keberhasilan SPP-TDLN dievaluasi. Pasal 2 PMK 49 Tahun 2026 menyebutkan bahwa penyelenggaraan sistem ini bertujuan meningkatkan kinerja penerimaan pajak atas transaksi digital luar negeri secara efisien, efektif, dan akuntabel.
Tujuan tersebut seharusnya diterjemahkan ke dalam indikator yang terukur. Tambahan penerimaan PPN memang penting, tetapi evaluasi juga perlu mempertimbangkan biaya penyelenggaraan sistem, akurasi identifikasi transaksi, kepatuhan pihak yang terlibat, serta perlindungan data.
Selain itu, keberadaan mekanisme pengembalian PPN sebagaimana diatur dalam Pasal 16 perlu diikuti dengan prosedur yang sederhana, transparan, dan mudah diakses. Tujuannya agar pihak yang salah dipungut PPN dapat meminta pengembalian dengan proses yang mudah dan tidak berbelit-belit.
SPP-TDLN merupakan salah satu bentuk adaptasi administrasi perpajakan terhadap perkembangan ekonomi digital. Keterlibatan lembaga keuangan dapat memperluas kemampuan negara dalam mengidentifikasi transaksi yang menjadi objek pajak. Namun, keberhasilan kebijakan tidak cukup diukur dari seberapa banyak transaksi yang dapat dijangkau.
Negara juga perlu memastikan bahwa setiap data yang digunakan relevan dengan tujuan pemungutan, setiap kewenangan memiliki mekanisme pengawasan, dan setiap kesalahan administrasi memiliki jalur penyelesaian yang jelas.
(miq/miq)






Leave a comment