


Catatan: Artikel ini merupakan opini pribadi penulis dan tidak mencerminkan pandangan Redaksi CNBCIndonesia.com
Ketika pemerintah memastikan Danantara tidak menyetorkan dividen ke APBN 2026 dan 2027, pencarian sumber penerimaan negara yang kredibel dan berkelanjutan menjadi semakin penting. Menteri Keuangan Suahasil Nazara menyatakan bahwa dividen Danantara belum diperhitungkan dalam postur APBN kedua tahun tersebut.
Pemerintah memang menilai kontribusi Danantara tidak hanya diukur dari setoran dividen, tetapi juga dari investasi, penciptaan lapangan kerja, peningkatan produksi, dan optimalisasi aset. Namun, dari perspektif fiskal, tidak masuknya dividen tersebut menegaskan bahwa APBN perlu memperkuat sumber pendanaan lain tanpa mengorbankan stabilitas ekonomi dan kepentingan publik.
APBN 2027 telah ditetapkan dengan pendapatan negara sebesar Rp3.435,1 triliun, belanja negara sekitar Rp4.106,3 triliun, dan defisit Rp671,2 triliun atau 2,40 persen terhadap produk domestik bruto. Angka tersebut menunjukkan bahwa pemerintah masih memiliki ruang pembiayaan, tetapi ruang fiskal tidak terbatas.
Setiap sumber penerimaan baru perlu dihitung secara hati-hati karena tambahan pendapatan bukan hanya berfungsi membiayai belanja, melainkan juga mengurangi tekanan pembiayaan dan menjaga kredibilitas fiskal.
Dalam situasi tersebut, perdagangan karbon dan pajak karbon dapat menjadi bagian dari strategi diversifikasi penerimaan negara. Keduanya tidak boleh diposisikan sebagai pengganti pajak utama atau sumber dana instan, melainkan sebagai instrumen fiskal dan lingkungan yang bekerja secara bersamaan.
Pajak karbon mendorong pelaku usaha mengurangi emisi, sedangkan perdagangan karbon memberi nilai ekonomi kepada kegiatan yang menurunkan atau menyerap emisi. Apabila dirancang dengan benar, penerimaan tersebut dapat membantu membiayai transisi energi, perlindungan hutan, pemulihan ekosistem, serta program adaptasi perubahan iklim.
Indonesia telah memiliki dasar hukum untuk menjalankan kebijakan tersebut. Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan menetapkan tarif pajak karbon sebesar Rp30 per kilogram karbon dioksida ekuivalen atau Rp30.000 per ton CO2e.
Nilai ekonomi karbon sebelumnya diatur melalui Peraturan Presiden Nomor 98 Tahun 2021 dan kemudian diperbarui melalui Peraturan Presiden Nomor 110 Tahun 2025. Perdagangan karbon melalui bursa juga diperkuat melalui POJK Nomor 10 Tahun 2026 sebagai perubahan atas POJK Nomor 14 Tahun 2023.
Namun, pemerintah perlu realistis mengenai kapasitas penerimaan karbon dalam jangka pendek. Data Bank Indonesia hingga akhir Mei 2026 menunjukkan volume kumulatif transaksi bursa karbon telah mencapai sekitar 1,98 juta ton CO2e. Nilai transaksinya sekitar Rp93,76 miliar. Angka ini masih sangat kecil dibandingkan target pendapatan negara APBN 2027. Artinya, perdagangan karbon belum dapat menggantikan dividen Danantara atau menjadi solusi tunggal untuk menutup defisit.
Perannya pada tahap awal lebih tepat sebagai sumber penerimaan tambahan, instrumen pengendalian emisi, dan sarana untuk menarik investasi hijau. Keterbatasan ini justru memperkuat alasan agar pemerintah tidak membangun proyeksi APBN berdasarkan angka karbon yang terlalu optimistis.
Pasar karbon Indonesia masih membutuhkan penguatan likuiditas, kepastian metodologi, proyek berkualitas, pembeli yang kredibel, serta sistem pengukuran, pelaporan, dan verifikasi yang dapat dipercaya. Apabila potensi penjualan karbon dimasukkan ke dalam target penerimaan sebelum unit karbon benar-benar terverifikasi dan memiliki permintaan pasar, APBN berisiko menghadapi kekurangan penerimaan.
Karena itu, pendapatan karbon sebaiknya dicatat secara konservatif dan ditempatkan sebagai penerimaan berbasis kinerja, bukan sebagai pendapatan rutin yang dipastikan setiap tahun. Di sinilah taman nasional memiliki posisi strategis. Taman nasional bukan hanya objek konservasi, tetapi juga infrastruktur ekologis yang menyediakan jasa lingkungan, menyimpan karbon, menjaga tata air, mengurangi risiko bencana, dan melindungi sumber penghidupan masyarakat.
Jika fungsi ekologis tersebut rusak, negara harus menanggung biaya pemulihan, bantuan bencana, kehilangan produktivitas, dan penanganan konflik sosial. Dengan demikian, belanja konservasi tidak semata-mata merupakan pengeluaran, melainkan investasi fiskal untuk mencegah biaya yang lebih besar pada masa depan.
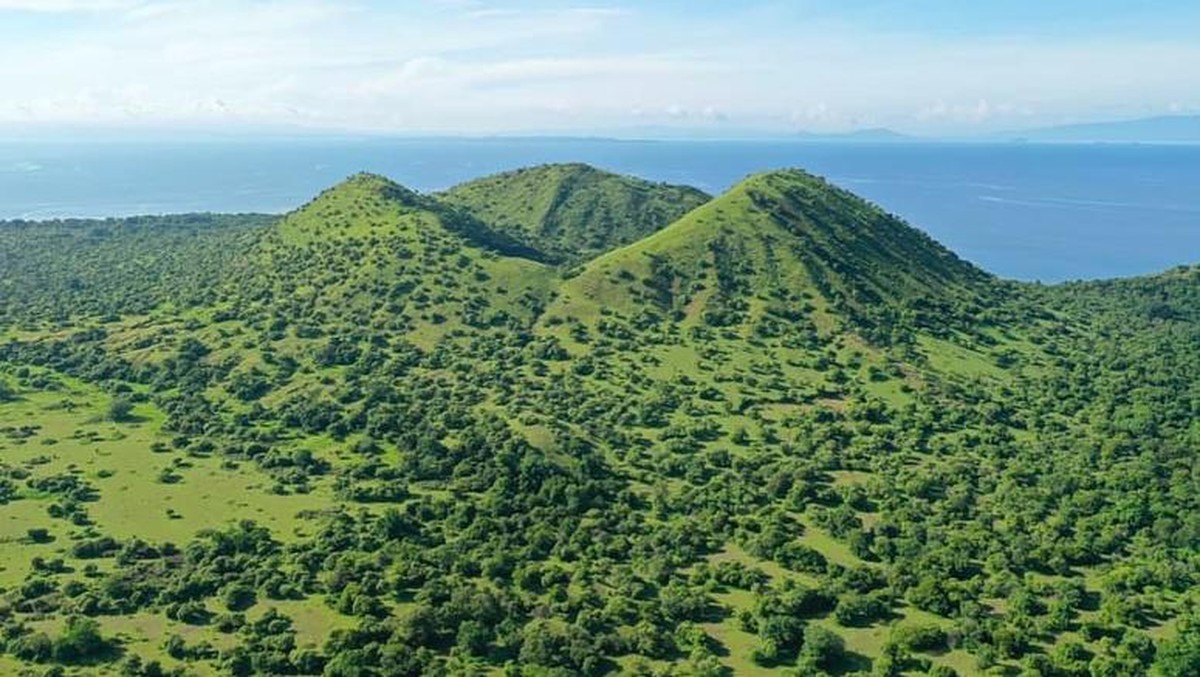
Taman Nasional Batang Gadis memperlihatkan potensi tersebut. Kawasan seluas sekitar 72.803,80 hektare itu disebut mampu menyerap sekitar 13 juta ton emisi karbon per tahun. Jika angka tersebut memenuhi standar pengukuran dan verifikasi, Batang Gadis dapat menjadi salah satu contoh penting pembiayaan berbasis hasil.
Namun, nilai ekologis itu tidak boleh langsung dikalikan dengan harga karbon lalu dimasukkan sebagai penerimaan APBN. Pemerintah harus lebih dahulu memastikan tambahanitas, permanensi, pencegahan kebocoran emisi, pencatatan dalam registri nasional, serta tidak adanya penghitungan ganda.
Secara fiskal, manfaat taman nasional dapat dihitung melalui tiga jalur. Pertama, penerimaan langsung yang berasal dari perdagangan unit karbon, pembayaran jasa lingkungan, penerimaan negara bukan pajak, dan ekowisata terbatas. Kedua, manfaat tidak langsung berupa pengurangan belanja akibat bencana, pemulihan lingkungan, konflik satwa, dan kerusakan infrastruktur.
Ketiga, manfaat makroekonomi berupa penciptaan lapangan kerja hijau, penguatan usaha masyarakat, peningkatan investasi berkelanjutan, dan reputasi Indonesia dalam pasar karbon internasional. Perhitungan semacam ini lebih komprehensif daripada hanya mengukur tiket masuk atau nilai transaksi kredit karbon.
Dalam konteks inilah pembentukan Satuan Tugas Inovasi Pembiayaan Pengelolaan Taman Nasional perlu diikuti dengan pekerjaan yang konkret dan terukur. Satgas dibentuk melalui Keputusan Presiden Nomor 8 Tahun 2026 dan diarahkan untuk menyusun kerangka, strategi, serta instrumen pembiayaan inovatif bagi pengelolaan taman nasional dan konservasi spesies ikonik pada periode 2026-2030.
Satgas tersebut bertugas mengembangkan solusi pembiayaan praktis, termasuk blended finance dan berbagai pendekatan inovatif lainnya. Dalam kapasitas terbatas, penulis pernah mendapat kesempatan membantu Tim Percepatan Implementasi Perdagangan Karbon di Kantor Staf Presiden.
Pengalaman tersebut memperlihatkan bahwa membangun pasar karbon tidak cukup hanya dengan menerbitkan regulasi atau memperkenalkan proyek kepada calon investor. Diperlukan koordinasi lintas kementerian, keseragaman data, kepastian metodologi, pengawasan transaksi, dan kepercayaan publik.
Karena itu, agenda perdagangan karbon perlu dipandang sebagai pekerjaan kelembagaan jangka panjang yang harus terus diperbaiki berdasarkan data dan temuan di lapangan. Atas dasar itu, penulis berharap Satgas Taman Nasional dapat bekerja efektif, terbuka, dan tidak terburu-buru mengejar angka investasi.
Ukuran keberhasilannya bukan hanya jumlah proyek yang ditawarkan atau nilai transaksi karbon yang diumumkan, melainkan kualitas ekosistem yang dipulihkan, penurunan emisi yang dapat diverifikasi, masyarakat yang memperoleh manfaat, serta meningkatnya efisiensi belanja konservasi.
Satgas juga perlu memastikan bahwa perdagangan karbon tidak menimbulkan konflik baru atas lahan, membatasi akses masyarakat secara sepihak, atau mengubah taman nasional menjadi kawasan komersial dengan mengorbankan fungsi ekologisnya.
Rekomendasi utama penulis adalah segera melibatkan pusat kajian strategis, perguruan tinggi, lembaga riset, dan organisasi masyarakat sipil untuk memetakan taman nasional yang paling cepat memberikan dampak terhadap iklim dan fiskal. Pemetaan tersebut setidaknya harus mengukur luas kawasan, cadangan dan serapan karbon, ancaman deforestasi, kesiapan sistem MRV, potensi pembayaran jasa ekosistem, kesiapan masyarakat, status tenurial, dan kebutuhan investasi awal.
Hasil pemetaan perlu diterjemahkan ke dalam tiga kategori. Kategori pertama adalah taman nasional yang memiliki data karbon relatif siap dan dapat segera menghasilkan manfaat iklim terukur. Kategori kedua adalah kawasan yang memiliki potensi tinggi, tetapi memerlukan investasi awal untuk pemulihan ekosistem dan penguatan masyarakat.
Kategori ketiga adalah taman nasional yang harus diprioritaskan untuk perlindungan ketat karena nilai ekologisnya terlalu penting atau rentan terhadap kerusakan apabila dibuka untuk pemanfaatan ekonomi. Dari sisi APBN, model yang paling aman adalah blended finance berbasis kinerja.
Pemerintah menyediakan anggaran awal untuk pemetaan, patroli, pemulihan, dan verifikasi. Dana filantropi, lembaga multilateral, investor hijau, serta pembeli karbon kemudian membiayai tahap berikutnya berdasarkan hasil yang dapat diukur. Dengan demikian, negara tidak menanggung seluruh biaya di muka, sementara investor tidak memperoleh akses tanpa memenuhi standar konservasi.
Pemerintah juga perlu membedakan penerimaan bruto dan penerimaan bersih. Nilai transaksi karbon tidak sama dengan penerimaan APBN karena masih terdapat biaya pengukuran, verifikasi, registrasi, pengelolaan proyek, perlindungan kawasan, pembagian manfaat, dan cadangan risiko.
Jika satu ton karbon dijual dengan harga tertentu, seluruh nilai tersebut tidak dapat langsung dianggap sebagai penerimaan negara. Pemerintah perlu menetapkan formula yang membedakan pendapatan pengembang, biaya operasional proyek, bagian masyarakat, dana pemulihan ekosistem, dan penerimaan negara.
Perhitungan fiskal harus menggunakan nilai bersih setelah seluruh kewajiban konservasi dan sosial dipenuhi. Utusan Khusus Presiden Bidang Perubahan Iklim dan Energi dapat berperan menghubungkan agenda taman nasional dengan pembiayaan iklim global, pasar karbon, transisi energi, serta diplomasi investasi.
Namun, koordinasi itu harus ditempatkan dalam kerangka kelembagaan yang transparan. Kementerian Keuangan perlu memastikan kesesuaian dengan sistem APBN, Kementerian Kehutanan menjamin perlindungan kawasan, OJK mengawasi aspek perdagangan karbon, sedangkan masyarakat memiliki hak untuk mengawasi manfaat dan dampak proyek di tingkat lokal.
Pendapatan karbon juga sebaiknya tidak langsung digunakan untuk belanja umum yang tidak berkaitan dengan iklim. Pemerintah perlu menerapkan penandaan anggaran agar publik dapat mengetahui berapa besar penerimaan karbon yang digunakan untuk patroli, rehabilitasi hutan, perlindungan satwa, adaptasi masyarakat, dan pengembangan ekonomi lokal. Dengan cara ini, terdapat hubungan yang jelas antara sumber pendapatan dan tujuan belanjanya.
Pada akhirnya, taman nasional dapat menjadi salah satu sumber solusi fiskal APBN 2027-2029, tetapi bukan melalui eksploitasi kawasan atau proyeksi penerimaan yang berlebihan. Solusi yang kredibel harus dibangun dari tiga prinsip: pendapatan dihitung secara konservatif, manfaat ekologis diverifikasi secara independen, dan hasil ekonomi dibagikan secara adil kepada masyarakat serta negara.
Ketika dividen Danantara absen dari APBN, pemerintah memang perlu mencari sumber pendanaan baru. Namun, pilihan tersebut harus memastikan bahwa setiap rupiah yang diperoleh dari perdagangan karbon benar-benar lahir dari hutan yang tetap berdiri, ekosistem yang pulih, dan masyarakat yang kehidupannya menjadi lebih sejahtera.
(miq/miq)







Leave a comment